ᱵᱷᱨᱚᱢ: ᱡᱟᱣᱨᱟ ᱡᱤᱛᱚᱜ ᱨᱩᱞᱮᱴ ᱥᱴᱨᱮᱴᱮᱡᱤ
“ᱤᱧ ᱴᱷᱮᱱ ᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱢᱮᱱᱟᱜ-ᱟ ᱡᱟᱦᱟᱸ 80% ᱚᱠᱛᱚ ᱡᱤᱛᱚᱜ-ᱟ᱾” ᱦᱩᱭ ᱫᱟᱲᱮᱭᱟᱜ-ᱟ᱾ ᱮᱱᱦᱚᱸ ᱱᱚᱶᱟ ᱴᱟᱠᱟ ᱦᱟᱨᱟᱣᱟ᱾
ᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱫᱚ ᱡᱤᱛ ᱥᱮᱥᱚᱱ ᱥᱟᱫᱷᱟᱨᱚᱬ ᱮ ᱵᱮᱱᱟᱣ ᱫᱟᱲᱮᱭᱟᱜ-ᱟ᱾ ᱢᱮᱱᱠᱷᱟᱱ ᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱯᱚᱡᱤᱴᱤᱵᱷ ᱵᱟᱝ ᱮ ᱵᱮᱱᱟᱣ ᱫᱟᱲᱮᱭᱟᱜ-ᱟ, ᱪᱮᱫᱟᱜ ᱥᱮ ᱚᱱᱟ ᱡᱟᱦᱟᱸ ᱵᱟᱡᱤ ᱮ ᱞᱟᱜᱟᱣᱟ ᱚᱱᱟ ᱡᱚᱛᱚ ᱟᱡᱟᱜ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱨᱮᱭᱟᱜ −1/37 ᱠᱟᱱᱟ ᱟᱨ ᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱥᱮᱞᱮᱫᱚᱜ-ᱟ᱾ ᱡᱟᱦᱟᱸ ᱥᱤᱥᱴᱮᱢ ᱥᱟᱵᱟᱜ ᱵᱮᱥᱤ ᱫᱷᱟᱣ ᱡᱤᱛᱚᱜ-ᱟ, ᱩᱱᱠᱩ ᱦᱟᱨᱟᱣ ᱚᱠᱛᱚ ᱥᱟᱵᱟᱜ ᱵᱮᱥᱤ ᱦᱟᱨᱟᱣᱟ᱾
ᱫᱟᱵᱤ
ᱵᱤᱥᱣᱟᱥ: ᱡᱟᱦᱟᱸ ᱥᱮ ᱢᱤᱫ ᱡᱟᱣᱨᱟ ᱡᱤᱛᱚᱜ ᱨᱩᱞᱮᱴ ᱥᱴᱨᱮᱴᱮᱡᱤ ᱢᱮᱱᱟᱜ-ᱟ, ᱞᱟᱦᱟ ᱨᱮᱡᱟᱞᱴ ᱞᱮᱠᱟᱛᱮ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱵᱚᱫᱚᱞ ᱨᱮᱭᱟᱜ ᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱡᱟᱦᱟᱸ ᱫᱚ ᱨᱩᱞᱮᱴ ᱢᱤᱫ ᱡᱤᱛᱚᱜ ᱠᱷᱮᱞ ᱨᱮ ᱵᱚᱫᱚᱞᱟ᱾ ᱮᱢ ᱟᱠᱟᱱ ᱯᱚᱨᱢᱟᱱ: ᱡᱤᱛ ᱥᱮᱥᱚᱱ ᱨᱮᱭᱟᱜ ᱢᱤᱫ ᱫᱟᱹᱲ, ᱡᱚᱛᱚ ᱫᱷᱟᱣ ᱨᱩᱞᱮᱴ ᱨᱮ ᱪᱮᱫ ᱞᱮᱠᱟ ᱡᱤᱛᱟᱹᱣ ᱢᱮᱱᱛᱮ ᱢᱤᱫ ᱵᱷᱤᱰᱤᱭᱳ, ᱢᱤᱫ ᱥᱟᱠᱷᱭᱟᱹᱛ, ᱢᱤᱫ ᱥᱟᱜᱩᱱ ᱦᱟᱯᱛᱟ ᱨᱮᱭᱟᱜ ᱥᱯᱨᱮᱰᱥᱤᱴ᱾ ᱫᱟᱵᱤ ᱫᱚ ᱡᱟᱹᱥᱛᱤ ᱥᱟᱹᱨᱤ ᱛᱮ ᱜᱮ ᱠᱟᱱᱟ; ᱦᱚᱲ ᱫᱚ ᱵᱤᱥᱣᱟᱥ ᱮ ᱮᱫᱟ ᱪᱮᱫᱟᱜ ᱥᱮ ᱱᱚᱶᱟ ᱠᱟᱹᱢᱤ ᱮᱫᱟ᱾
ᱱᱚᱶᱟ ᱪᱮᱫᱟᱜ ᱵᱷᱩᱞ ᱠᱟᱱᱟ, ᱢᱤᱫ ᱞᱟᱭᱤᱱ ᱨᱮ
For an independent uniform single-zeroᱪᱟᱠᱟᱡᱤᱨᱚᱢᱤᱫᱜᱮ ᱦᱟᱹᱨᱭᱟᱹᱲ ᱠᱷᱟᱱᱟ ᱡᱟᱦᱟᱸ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ, ᱰᱚᱡᱮᱱ ᱟᱨᱵᱟᱝ ᱠᱚᱞᱚᱢ ᱵᱟᱡᱤ ᱵᱟᱭ ᱠᱚᱵᱷᱟᱨᱟ; ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱨᱮᱭᱟᱜ ᱢᱩᱞ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱤᱝᱜᱚᱞ ᱡᱤᱨᱚ, 0᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → model with standard full-loss-on-zero payoutsᱴᱟᱠᱟᱵᱷᱩᱜᱛᱟᱱᱡᱤᱛ ᱵᱟᱡᱤ ᱪᱮᱫ ᱨᱩᱣᱟᱹᱲᱟ, ᱨᱩᱣᱟᱹᱲ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱪᱮᱛᱟᱱ “X ᱨᱮ 1” ᱞᱮᱠᱟ ᱨᱚᱲᱚᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →, each unitᱴᱟᱠᱟᱭᱩᱱᱤᱴᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱟᱨᱵᱟᱝ ᱠᱷᱮᱞᱚᱸᱰ ᱵᱮᱵᱷᱟᱨ ᱵᱮᱥ ᱵᱟᱡᱤ ᱴᱟᱠᱟ᱾ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱠᱚ ᱭᱩᱱᱤᱴ ᱛᱮ ᱵᱩᱡᱷᱟᱹᱣᱚᱜ-ᱟ ᱡᱮᱢᱚᱱ ᱡᱟᱦᱟᱸᱱ ᱴᱮᱵᱩᱞ ᱨᱮ ᱞᱟᱹᱜᱩ ᱦᱩᱭᱩᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → staked has expected net return −1/37. In a bounded session, with bets chosen using information available before each spin, expected lossᱜᱚᱱᱤᱛᱟᱸᱫᱟᱡᱽ ᱦᱟᱹᱱᱤᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱜᱩᱬ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ; ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱟᱨᱵᱟᱝ ᱚᱠᱛᱚ ᱨᱮ ᱟᱣᱥᱚᱛ ᱛᱮ ᱦᱟᱨᱟᱣᱚᱜ ᱴᱟᱠᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → is 1/37 of expected turnoverᱴᱟᱠᱟᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱦᱤᱥᱟᱹᱵᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱟᱨᱵᱟᱝ ᱚᱠᱛᱚ ᱨᱮ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ, ᱫᱚᱦᱲᱟ ᱞᱟᱜᱟᱣ ᱡᱤᱛ ᱴᱟᱠᱟ ᱥᱮᱞᱮᱫ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱦᱮᱱᱰᱮᱞ, ᱮᱠᱥᱚᱱ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →.
This statement needs its assumptions. Different payouts require a different edge, and an unbounded theoretical stopping rule cannot be handled by silently ignoring convergence conditions. A finite bankrollᱴᱟᱠᱟᱠᱷᱮᱞ ᱯᱩᱸᱡᱤᱠᱷᱮᱞ ᱞᱟᱹᱜᱤᱫ ᱟᱞᱟᱜ ᱫᱚᱦᱚ ᱟᱠᱟᱱ ᱡᱚᱛᱚ ᱴᱟᱠᱟ᱾ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱥᱟᱢᱵᱷᱟᱞ ᱫᱚ ᱢᱮᱱᱮᱛ ᱢᱤᱫ ᱵᱟᱡᱤ ᱟᱨ ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱨᱮ ᱚᱱᱟ ᱠᱷᱚᱱ ᱛᱤᱱᱟᱹᱜ ᱡᱚᱠᱷᱤᱢ ᱨᱮ ᱫᱚᱦᱚᱭ ᱚᱱᱟ ᱴᱷᱟᱹᱣᱠᱟᱹ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →, table limitsᱴᱮᱵᱩᱞᱴᱮᱵᱩᱞ ᱥᱤᱢᱟᱹᱦᱩᱠᱩᱢ ᱢᱮᱱᱟᱜ ᱠᱚᱢ ᱥᱮ ᱠᱚᱢ ᱟᱨ ᱵᱮᱥᱤ ᱥᱮ ᱵᱮᱥᱤ ᱵᱟᱡᱤ᱾ ᱵᱮᱥᱤ ᱥᱮ ᱵᱮᱥᱤ ᱥᱤᱢᱟᱹ ᱜᱮ ᱰᱚᱵᱚᱞ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱵᱚᱸᱫᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → and a defined stopping rule make a real system concrete enough to evaluate.
ᱱᱚᱶᱟ ᱪᱮᱫᱟᱜ ᱠᱟᱹᱢᱤᱭᱟ ᱞᱮᱠᱟ ᱧᱮᱞᱚᱜ-ᱟ
Some progressionsᱥᱴᱨᱮᱴᱮᱡᱤᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱᱢᱟᱨᱮ ᱨᱮᱡᱟᱞᱴ ᱞᱮᱠᱟ ᱛᱮ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱵᱚᱫᱚᱞ ᱡᱟᱦᱟᱸᱱ ᱱᱤᱭᱚᱢ᱾ ᱱᱮᱜᱮᱴᱤᱵᱷ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱦᱟᱨᱟᱣ ᱛᱟᱭᱚᱢ ᱵᱟᱲᱦᱟᱣᱟ, ᱯᱚᱡᱤᱴᱤᱵᱷ ᱡᱤᱛ ᱛᱟᱭᱚᱢ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → produce frequent small wins and occasional larger losses. The exact frequency depends on the bankroll, maximum stake, session length and reset rules. There is no universal 80% Martingaleᱥᱴᱨᱮᱴᱮᱡᱤᱢᱟᱨᱴᱤᱝᱜᱮᱞᱡᱚᱛᱚ ᱦᱟᱨᱟᱣ ᱛᱟᱭᱚᱢ ᱵᱟᱡᱤ ᱰᱚᱵᱚᱞ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ᱾ ᱱᱚᱶᱟ ᱪᱮᱫ ᱮ ᱠᱟᱹᱢᱤᱭᱟ ᱟᱨ ᱪᱮᱫ ᱵᱟᱭ ᱠᱟᱹᱢᱤᱭᱟ, ᱚᱱᱟ ᱥᱴᱨᱮᱴᱮᱡᱤ ᱦᱟᱹᱴᱤᱧ ᱨᱮ ᱧᱮᱞ ᱯᱮ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → session-win rate.
For an illustrative comparison, suppose a session wins $40 with probabilityᱜᱚᱱᱤᱛᱥᱚᱢᱵᱷᱟᱵᱱᱟᱢᱤᱫ ᱨᱮᱡᱟᱞᱴ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ, 0 ᱠᱷᱚᱱ 1 ᱟᱨᱵᱟᱝ 0% ᱠᱷᱚᱱ 100%᱾ ᱢᱤᱫ ᱮᱞ: 1/37 = 2.70%᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → 80% and loses $500 with probability 20%. Its expected result is 0.8 × $40 − 0.2 × $500 = −$68. These assumed outcomes are not simulated results for a particular Martingale configuration.
ᱡᱟᱦᱟᱸᱭ ᱦᱚᱸ ᱪᱟᱞᱟᱣ ᱫᱟᱲᱮᱭᱟᱜ ᱯᱚᱨᱚᱠᱷ
The Strategy Simulator can help explore a specified configuration. Read its bankroll, bet rules, session length and stopping conditions before interpreting the output. A finite simulation can have a positive sample mean even when the theoretical expected return is negative. Repeatability and uncertainty matter; neither one winning session nor a simulation alone proves a universal claim.
ᱵᱟᱝ ᱦᱟᱨᱟᱣ ᱫᱟᱲᱮᱭᱟᱜ ᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ
Not placing a wager avoids gambling losses. That is different from finding a betting method with a guaranteed profit. A rule advertised as risk-free may conceal this distinction, an uncovered outcome, a funding requirement or a limit it cannot satisfy.
ᱧᱩᱛᱩᱢ ᱢᱮᱱᱟᱜ ᱥᱤᱥᱴᱮᱢ, ᱢᱤᱫ ᱢᱤᱫ ᱞᱟᱭᱤᱱ
ᱧᱩᱛᱩᱢ ᱛᱮ, ᱥᱮ ᱨᱩᱞᱮᱴ ᱡᱤᱛ ᱯᱷᱚᱨᱢᱩᱞᱟ ᱞᱮᱠᱟᱛᱮ ᱠᱤᱨᱤᱧᱚᱜ ᱥᱤᱥᱴᱮᱢ ᱫᱚ ᱮᱴᱟᱜ ᱵᱟᱝ ᱠᱟᱱᱟ᱾ ᱡᱚᱛᱚ ᱫᱚ ᱵᱟᱡᱤ ᱨᱮᱭᱟᱜ ᱢᱤᱫ ᱜᱚᱴᱟ ᱠᱟᱱᱟ, ᱟᱨ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱪᱟᱠᱟ ᱠᱚ ᱚᱱᱟᱨᱮᱭᱟᱜ 2.70% ᱮᱢᱟ᱾ ᱵᱚᱞᱢᱟᱱ (Bollman, 2024) ᱫᱚ ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱞᱟᱹᱜᱤᱫ ᱟᱭᱢᱟ ᱠᱚ ᱮ ᱦᱤᱥᱟᱹᱵ ᱠᱮᱫᱟ, ᱚᱠᱟ ᱨᱮ ᱡᱚᱛᱚ ᱢᱤᱫ 5.26% ᱠᱷᱚᱨᱚᱪᱚᱜ-ᱟ; ᱱᱚᱰᱮ ᱩᱱᱠᱩ ᱫᱚ ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱪᱟᱠᱟ ᱨᱮ ᱢᱮᱱᱟᱜ-ᱟ᱾
ᱥᱟᱹᱨᱤ ᱨᱩᱯ
Stake rules change the distribution of session results and the amount wagered. Under the stated model they do not create an advantage. A progression costs more in expectation than another plan only when it produces more expected turnover at the same house edgeᱜᱚᱱᱤᱛᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱠᱷᱚᱱ ᱠᱮᱥᱤᱱᱳ ᱟᱣᱥᱚᱛ ᱛᱮ ᱫᱚᱦᱚᱭ ᱦᱟᱹᱴᱤᱧ: ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱨᱩᱞᱮᱴ ᱨᱮ 2.70%᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →; larger total stakes should not be assumed without comparing the plans.
ᱠᱩᱠᱞᱤ ᱠᱚ
ᱛᱩᱨᱩᱭ ᱪᱟᱸᱫᱚ ᱦᱟᱯᱛᱟ ᱦᱟᱯᱛᱟ ᱥᱮᱥᱚᱱ ᱫᱚ ᱡᱷᱚᱛᱚ 25 ᱥᱮᱥᱚᱱ ᱠᱟᱱᱟ᱾ ᱢᱟᱨᱴᱤᱝᱜᱮᱞ ᱚᱱᱟ ᱠᱷᱚᱱ 80% ᱡᱤᱛᱟᱹᱣᱟ᱾ ᱦᱟᱹᱱᱤ ᱥᱮᱥᱚᱱ ᱠᱚ ᱦᱤᱡᱩᱜ ᱠᱟᱱᱟ, ᱟᱨ ᱩᱱᱠᱩ ᱢᱟᱨᱟᱝ᱾
No. A stopping rule changes exposure and the distribution of results. It does not create positive expectation under the stated bounded-session model.
It could change the probability model if supported by evidence. That is different from merely changing stakes after independent results.
ᱜᱚᱱᱤᱛ ᱥᱟᱶ ᱨᱟᱹᱥᱠᱟᱹ
ᱱᱚᱶᱟ ᱠᱚ ᱯᱩᱭᱞᱩ ᱟᱯᱮ ᱛᱮ ᱠᱩᱨᱩᱢᱩᱴᱩ ᱯᱮ᱾ ᱢᱤᱫ ᱢᱤᱫ ᱥᱚᱢᱟᱫᱷᱟᱱ ᱫᱚ ᱩᱠᱩ ᱢᱮᱱᱟᱜ-ᱟ; ᱛᱮᱭᱟᱨ ᱦᱩᱭ ᱠᱟᱛᱮ ᱡᱷᱤᱡᱽ ᱯᱮ᱾
ᱢᱟᱭᱠ ᱠᱮᱨᱚ (Mike Caro) ᱟᱜ 1997 ᱨᱮᱭᱟᱜ ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱞᱟᱹᱜᱤᱫ ᱥᱮᱸᱜᱮᱞ ᱥᱤᱥᱴᱮᱢ ᱫᱚ ᱟᱨᱟᱜᱵᱟᱡᱤᱟᱨᱟᱜ18 ᱟᱨᱟᱜ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱨᱩᱡᱽ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱟᱨ ᱦᱮᱸᱫᱮᱵᱟᱡᱤᱦᱮᱸᱫᱮ18 ᱦᱮᱸᱫᱮ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱱᱣᱟᱨ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →, ᱵᱤᱡᱳᱲ ᱟᱨ ᱡᱳᱲ, ᱟᱨ ᱡᱤᱨᱚᱪᱟᱠᱟᱡᱤᱨᱚᱢᱤᱫᱜᱮ ᱦᱟᱹᱨᱭᱟᱹᱲ ᱠᱷᱟᱱᱟ ᱡᱟᱦᱟᱸ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ, ᱰᱚᱡᱮᱱ ᱟᱨᱵᱟᱝ ᱠᱚᱞᱚᱢ ᱵᱟᱡᱤ ᱵᱟᱭ ᱠᱚᱵᱷᱟᱨᱟ; ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱨᱮᱭᱟᱜ ᱢᱩᱞ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱤᱝᱜᱚᱞ ᱡᱤᱨᱚ, 0᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱠᱚ ᱵᱚᱸᱫ ᱠᱟᱫᱟ; ᱵᱤᱡᱳᱲ ᱟᱨᱟᱜ ᱮᱞ ᱟᱨ ᱡᱳᱲ ᱦᱮᱸᱫᱮ ᱮᱞ; 30 ᱮᱞ; ᱟᱨ 11 ᱠᱷᱚᱱ ᱜᱷᱚᱲᱤ ᱥᱩᱭ ᱥᱮᱫ 14 ᱦᱟᱹᱵᱤᱡ ᱛᱷᱟᱨ ᱨᱮᱭᱟᱜ ᱡᱚᱛᱚ ᱠᱷᱟᱱᱟᱥᱟᱡ ᱥᱟᱢᱟᱱᱠᱷᱟᱱᱟᱨᱚᱴᱚᱨ ᱨᱮᱭᱟᱜ 37 ᱮᱞ ᱚᱞ ᱠᱷᱟᱱᱟ ᱠᱷᱚᱱ ᱢᱤᱫ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱞᱚᱴ, ᱠᱟᱯ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →᱾ ᱱᱤᱭᱚᱢ ᱠᱚ ᱢᱤᱫ ᱢᱤᱫ ᱠᱟᱛᱮ ᱞᱟᱜᱟᱣ ᱯᱮ᱾ ᱵᱟᱡᱤ ᱞᱟᱹᱜᱤᱫ ᱚᱠᱟ ᱮᱞ ᱠᱚ ᱵᱟᱹᱜᱤᱭᱟ?
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ None. It places no bets and has no gambling gain or loss; a house-edge percentage is undefined with zero turnoverᱴᱟᱠᱟᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱦᱤᱥᱟᱹᱵᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱟᱨᱵᱟᱝ ᱚᱠᱛᱚ ᱨᱮ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ, ᱫᱚᱦᱲᱟ ᱞᱟᱜᱟᱣ ᱡᱤᱛ ᱴᱟᱠᱟ ᱥᱮᱞᱮᱫ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱦᱮᱱᱰᱮᱞ, ᱮᱠᱥᱚᱱ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →.
ᱟᱨᱟᱜ, ᱦᱮᱸᱫᱮ, ᱵᱤᱡᱳᱲ, ᱡᱳᱲ ᱟᱨ ᱡᱤᱨᱚ ᱠᱚ ᱵᱚᱸᱫ ᱠᱟᱛᱮ 1 ᱠᱷᱚᱱ 36 ᱛᱟᱞᱟ ᱨᱮ ᱮᱠᱮᱱ ᱢᱤᱫ ᱮᱞ ᱟᱨ ᱦᱩᱰᱤᱧ ᱜᱟᱫᱮᱞ ᱠᱚ ᱵᱟᱹᱜᱤᱭᱟ᱾
ᱵᱤᱡᱳᱲ ᱟᱨᱟᱜ ᱟᱨ ᱡᱳᱲ ᱦᱮᱸᱫᱮ ᱵᱮᱜᱚᱨ, ᱡᱳᱲ ᱟᱨᱟᱜ (12, 14, 16, 18, 30, 32, 34, 36) ᱟᱨ ᱵᱤᱡᱳᱲ ᱦᱮᱸᱫᱮ (11, 13, 15, 17, 29, 31, 33, 35) ᱵᱟᱹᱜᱤᱭᱟ: ᱜᱮᱞ ᱛᱩᱨᱩᱭ ᱮᱞ᱾ 30 ᱵᱚᱸᱫ ᱠᱟᱛᱮ ᱜᱮᱞ ᱢᱚᱬᱮ ᱵᱟᱹᱜᱤᱭᱟ᱾
ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 11 ᱠᱷᱚᱱ ᱜᱷᱚᱲᱤ ᱥᱩᱭ ᱥᱮᱫ 14 ᱦᱟᱹᱵᱤᱡ ᱛᱷᱟᱨ ᱫᱚ 38 ᱠᱷᱟᱱᱟ ᱠᱷᱚᱱ 32 ᱠᱚᱵᱷᱟᱨᱟ᱾ ᱚᱱᱟ ᱵᱟᱦᱨᱮ ᱛᱩᱨᱩᱭ ᱫᱚ 0, 28, 9, 26, 30 ᱟᱨ 2᱾ ᱵᱟᱹᱜᱤ ᱜᱮᱞ ᱢᱚᱬᱮ ᱡᱚᱛᱚ ᱫᱚ ᱛᱷᱟᱨ ᱵᱷᱤᱛᱤᱨ ᱨᱮ ᱢᱮᱱᱟᱜ-ᱟ, ᱚᱱᱟᱛᱮ ᱢᱩᱪᱟᱹᱫ ᱱᱤᱭᱚᱢ ᱫᱚ ᱚᱱᱠᱚ ᱦᱚᱸ ᱚᱪᱚᱜᱟ᱾ ᱡᱟᱦᱟᱸ ᱥᱤᱥᱴᱮᱢ ᱫᱚ ᱡᱟᱦᱟᱸ ᱚᱠᱛᱚ ᱦᱚᱸ ᱵᱟᱡᱤ ᱵᱟᱝ ᱞᱟᱜᱟᱣᱟ ᱚᱱᱟ ᱜᱮ ᱮᱠᱮᱱ ᱡᱟᱦᱟᱸ ᱚᱠᱛᱚ ᱦᱚᱸ ᱵᱟᱝ ᱦᱟᱨᱟᱣᱟ, ᱟᱨ ᱠᱮᱨᱚ ᱫᱚ ᱱᱚᱣᱟ ᱜᱮ ᱢᱮᱱ ᱥᱟᱱᱟᱭ ᱠᱟᱱᱟᱭ᱾
Consider three capped Martingaleᱥᱴᱨᱮᱴᱮᱡᱤᱢᱟᱨᱴᱤᱝᱜᱮᱞᱡᱚᱛᱚ ᱦᱟᱨᱟᱣ ᱛᱟᱭᱚᱢ ᱵᱟᱡᱤ ᱰᱚᱵᱚᱞ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ᱾ ᱱᱚᱶᱟ ᱪᱮᱫ ᱮ ᱠᱟᱹᱢᱤᱭᱟ ᱟᱨ ᱪᱮᱫ ᱵᱟᱭ ᱠᱟᱹᱢᱤᱭᱟ, ᱚᱱᱟ ᱥᱴᱨᱮᱴᱮᱡᱤ ᱦᱟᱹᱴᱤᱧ ᱨᱮ ᱧᱮᱞ ᱯᱮ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → streams on standard single-zero even-money betsᱵᱟᱡᱤᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤᱟᱨᱟᱜ/ᱦᱮᱸᱫᱮ, ᱵᱤᱡᱳᱲ/ᱡᱳᱲ, ᱢᱟᱨᱟᱝ/ᱦᱩᱰᱤᱧ᱾ 18 ᱮᱞ, ᱵᱷᱩᱜᱛᱟᱱ 1:1᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →. Each uses stakes 1, 2, 4, 8, 16 and 32, then stops after six losses. For one fresh stream with sufficient funds, find its failure probabilityᱜᱚᱱᱤᱛᱥᱚᱢᱵᱷᱟᱵᱱᱟᱢᱤᱫ ᱨᱮᱡᱟᱞᱴ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ, 0 ᱠᱷᱚᱱ 1 ᱟᱨᱵᱟᱝ 0% ᱠᱷᱚᱱ 100%᱾ ᱢᱤᱫ ᱮᱞ: 1/37 = 2.70%᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →, expected cycle result and expected turnover.
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ ᱱᱚᱣᱟ ᱡᱷᱚᱛᱚ 55 ᱪᱟᱠᱨᱟ ᱨᱮ ᱢᱤᱫ ᱫᱷᱟᱣ ᱛᱩᱨᱩᱭᱟ ᱦᱟᱨᱟᱣᱟ, 1.83% ᱚᱠᱛᱚ, ᱟᱨ ᱚᱱᱟ ᱨᱮᱭᱟᱜ ᱜᱚᱱᱚᱝ 63 ᱭᱩᱱᱤᱴᱴᱟᱠᱟᱭᱩᱱᱤᱴᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱟᱨᱵᱟᱝ ᱠᱷᱮᱞᱚᱸᱰ ᱵᱮᱵᱷᱟᱨ ᱵᱮᱥ ᱵᱟᱡᱤ ᱴᱟᱠᱟ᱾ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱠᱚ ᱭᱩᱱᱤᱴ ᱛᱮ ᱵᱩᱡᱷᱟᱹᱣᱚᱜ-ᱟ ᱡᱮᱢᱚᱱ ᱡᱟᱦᱟᱸᱱ ᱴᱮᱵᱩᱞ ᱨᱮ ᱞᱟᱹᱜᱩ ᱦᱩᱭᱩᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →᱾ ᱟᱣᱥᱚᱛ ᱛᱮ ᱢᱤᱫ ᱪᱟᱠᱨᱟ ᱫᱚ 6.42 ᱭᱩᱱᱤᱴ ᱵᱟᱡᱤ ᱠᱷᱚᱱ ᱡᱷᱚᱛᱚ 0.17 ᱭᱩᱱᱤᱴ ᱦᱟᱨᱟᱣᱟ: 2.70%, ᱪᱟᱠᱟ ᱨᱮᱭᱟᱜ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱨᱮᱭᱟᱜ ᱜᱚᱱᱚᱝ᱾
A bet loses with chance 19/37, the zero included. Six in a row: (19/37)⁶ = 0.0183, about 1 in 55, and then the stakes 1 + 2 + 4 + 8 + 16 + 32 = 63 are gone. Otherwise the cycle ends with a win and +1 unit.
Average: 1 × (1 − 0.0183) − 63 × 0.0183 = 1 − 64 × 0.0183 = −0.17 units.
Money staked: the first bet is always placed, the second only after a loss, and so on: 1 + 2 × (19/37) + 4 × (19/37)² + … + 32 × (19/37)⁵ = 6.42 units. And −0.17/6.42 = −2.70%.
For three such cycles, expected turnovers and losses add, even if the streams share spins and are correlated. Under identical cycle rules and sufficient funds, the totals are three times one stream’s expectations. A shared bankrollᱴᱟᱠᱟᱠᱷᱮᱞ ᱯᱩᱸᱡᱤᱠᱷᱮᱞ ᱞᱟᱹᱜᱤᱫ ᱟᱞᱟᱜ ᱫᱚᱦᱚ ᱟᱠᱟᱱ ᱡᱚᱛᱚ ᱴᱟᱠᱟ᱾ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱥᱟᱢᱵᱷᱟᱞ ᱫᱚ ᱢᱮᱱᱮᱛ ᱢᱤᱫ ᱵᱟᱡᱤ ᱟᱨ ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱨᱮ ᱚᱱᱟ ᱠᱷᱚᱱ ᱛᱤᱱᱟᱹᱜ ᱡᱚᱠᱷᱤᱢ ᱨᱮ ᱫᱚᱦᱚᱭ ᱚᱱᱟ ᱴᱷᱟᱹᱣᱠᱟᱹ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → or a shared stop rule can change which bets are actually placed.
ᱞᱟᱸᱫᱟ ᱞᱟᱹᱜᱤᱫ ᱠᱚᱢᱤᱠ
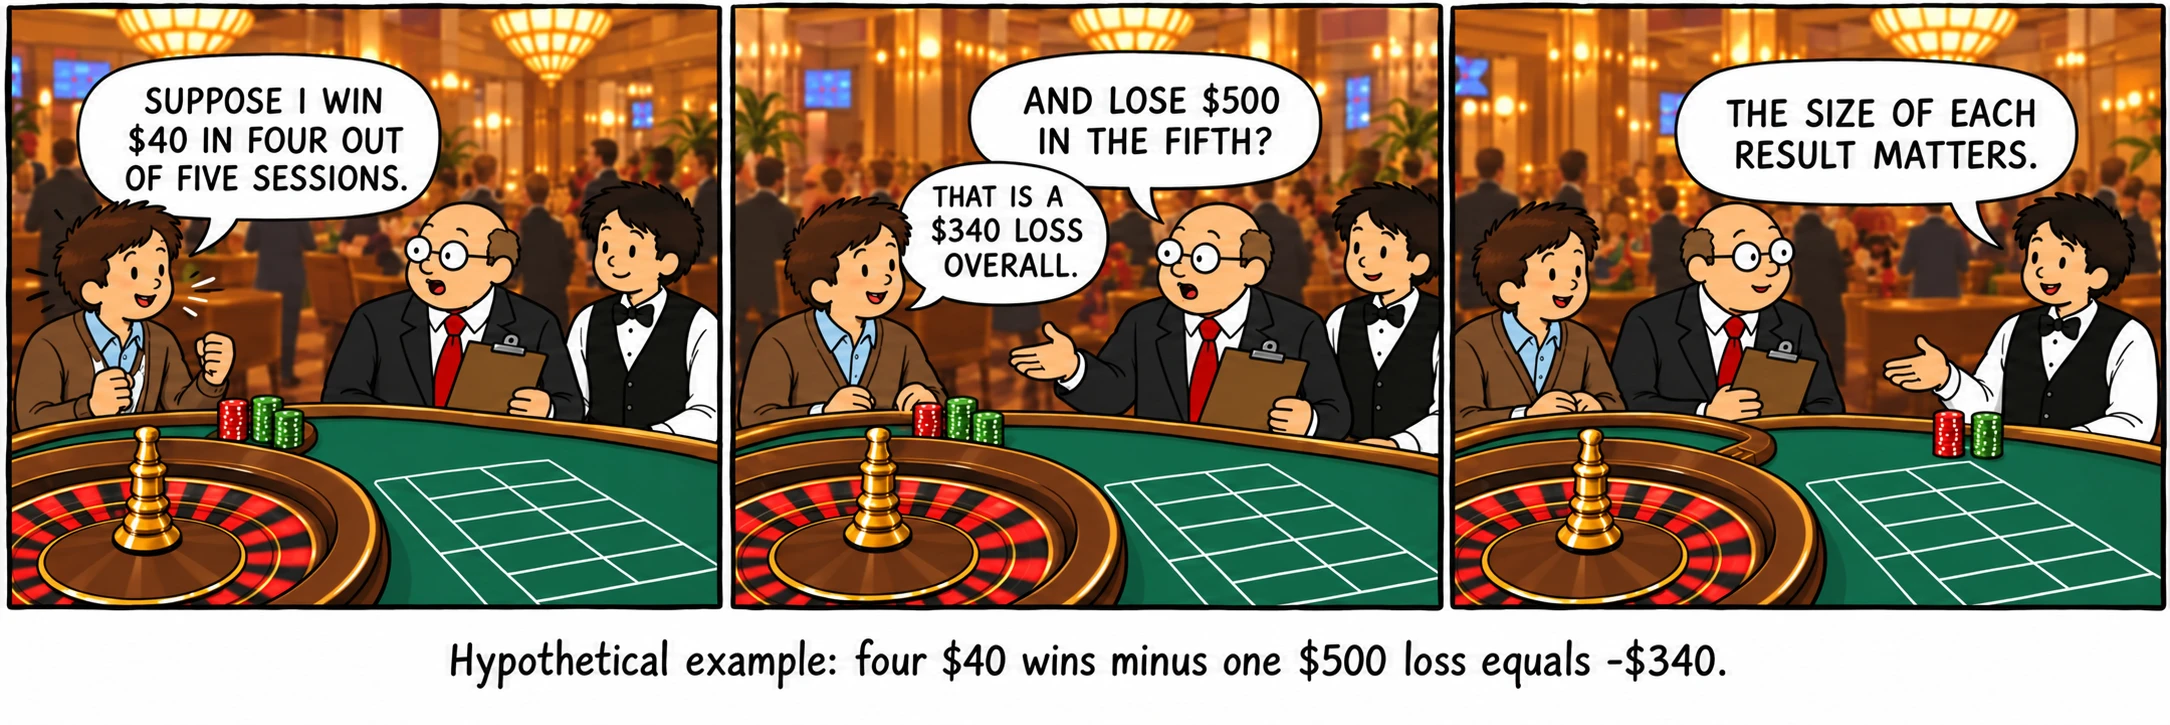
Hypothetical example: four $40 wins minus one $500 loss equals −$340.
ᱯᱷᱮᱰᱟᱛ
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Doob, J. L. “Note on probability.”
- Halmos, P. R. “Invariants of certain stochastic transformations: the mathematical theory of gambling systems.”
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Bollman, M. Mathematics of the Big Four Casino Table Games: Blackjack, Baccarat, Craps, & Roulette.
- Bollman, M. Basic Gambling Mathematics: The Numbers Behind the Neon, 2nd ed.