ᱥᱚᱢᱥᱭᱟ: ᱴᱮᱵᱩᱞ ᱥᱤᱢᱟᱹ
$500 ᱴᱮᱵᱩᱞ ᱨᱮ $10 ᱢᱟᱨᱴᱤᱝᱜᱮᱞ᱾ ᱱᱚᱶᱟ ᱛᱤᱱᱟᱹᱜ ᱫᱷᱟᱣ ᱨᱟᱯᱩᱫᱚᱜ-ᱟ, ᱨᱟᱯᱩᱫ ᱚᱠᱛᱚ ᱛᱤᱱᱟᱹᱜ ᱦᱟᱨᱟᱣᱚᱜ-ᱟ, ᱟᱨ ᱥᱤᱢᱟᱹ ᱪᱮᱛᱟᱱ ᱛᱮ ᱟᱹᱜᱩ ᱫᱚ ᱜᱚᱲᱚᱭᱟ ᱥᱮ?
ᱞᱟᱜᱟᱛᱟᱨ ᱛᱩᱨᱩᱭ ᱦᱟᱹᱱᱤ ᱛᱮ ᱱᱚᱶᱟ ᱨᱟᱯᱩᱫᱚᱜ-ᱟ: ᱢᱤᱫ ᱪᱟᱠᱨᱟ ᱨᱮ 1.8%, 100 ᱜᱷᱩᱨᱟᱹᱣ ᱥᱮᱥᱚᱱ ᱨᱮᱭᱟᱜ ᱠᱚᱢ ᱵᱮᱥᱤ 60%᱾ ᱨᱟᱯᱩᱫ ᱨᱮᱭᱟᱜ ᱠᱷᱚᱨᱚᱪ $630᱾ ᱥᱤᱢᱟᱹ $5,000 ᱦᱟᱹᱵᱤᱡ ᱪᱮᱛᱟᱱ ᱛᱮ ᱟᱹᱜᱩ ᱞᱮᱠᱷᱟᱱ ᱨᱟᱯᱩᱫ ᱫᱚ ᱠᱚᱢ ᱦᱩᱭᱩᱜ-ᱟ (ᱢᱤᱫ ᱪᱟᱠᱨᱟ ᱨᱮ 0.25%) ᱟᱨ ᱢᱟᱨᱟᱝ ($5,110)᱾ ᱵᱟᱡᱤ ᱞᱟᱜᱟᱣ ᱟᱠᱟᱱ ᱡᱚᱛᱚ ᱰᱚᱞᱟᱨ ᱨᱮ ᱟᱸᱫᱟᱡᱽ ᱦᱟᱹᱱᱤ ᱫᱚ ᱡᱟᱦᱟᱸ ᱥᱤᱢᱟᱹ ᱨᱮ ᱦᱚᱸ 2.70%᱾
ᱥᱚᱢᱥᱭᱟ
Assume independent spinsᱜᱚᱱᱤᱛᱟᱡᱟᱫ ᱜᱷᱩᱨᱟᱹᱣᱢᱟᱨᱮ ᱪᱮᱫ ᱦᱚᱸ ᱦᱩᱭ ᱠᱷᱟᱱ ᱦᱚᱸ ᱡᱚᱛᱚ ᱜᱷᱩᱨᱟᱹᱣ ᱨᱮ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱢᱤᱫ ᱞᱮᱠᱟ ᱜᱮ᱾ ᱱᱚᱶᱟ ᱥᱟᱭᱤᱴ ᱨᱮᱭᱟᱜ ᱡᱚᱛᱚ ᱦᱤᱥᱟᱹᱵ ᱨᱮᱭᱟᱜ ᱵᱮᱥ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → and standard single-zeroᱪᱟᱠᱟᱡᱤᱨᱚᱢᱤᱫᱜᱮ ᱦᱟᱹᱨᱭᱟᱹᱲ ᱠᱷᱟᱱᱟ ᱡᱟᱦᱟᱸ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ, ᱰᱚᱡᱮᱱ ᱟᱨᱵᱟᱝ ᱠᱚᱞᱚᱢ ᱵᱟᱡᱤ ᱵᱟᱭ ᱠᱚᱵᱷᱟᱨᱟ; ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱨᱮᱭᱟᱜ ᱢᱩᱞ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱤᱝᱜᱚᱞ ᱡᱤᱨᱚ, 0᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → payoutsᱴᱟᱠᱟᱵᱷᱩᱜᱛᱟᱱᱡᱤᱛ ᱵᱟᱡᱤ ᱪᱮᱫ ᱨᱩᱣᱟᱹᱲᱟ, ᱨᱩᱣᱟᱹᱲ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱪᱮᱛᱟᱱ “X ᱨᱮ 1” ᱞᱮᱠᱟ ᱨᱚᱲᱚᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →, with enough bankrollᱴᱟᱠᱟᱠᱷᱮᱞ ᱯᱩᱸᱡᱤᱠᱷᱮᱞ ᱞᱟᱹᱜᱤᱫ ᱟᱞᱟᱜ ᱫᱚᱦᱚ ᱟᱠᱟᱱ ᱡᱚᱛᱚ ᱴᱟᱠᱟ᱾ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱥᱟᱢᱵᱷᱟᱞ ᱫᱚ ᱢᱮᱱᱮᱛ ᱢᱤᱫ ᱵᱟᱡᱤ ᱟᱨ ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱨᱮ ᱚᱱᱟ ᱠᱷᱚᱱ ᱛᱤᱱᱟᱹᱜ ᱡᱚᱠᱷᱤᱢ ᱨᱮ ᱫᱚᱦᱚᱭ ᱚᱱᱟ ᱴᱷᱟᱹᱣᱠᱟᱹ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → to fund each permitted stake. A player bets $10 on redᱵᱟᱡᱤᱟᱨᱟᱜ18 ᱟᱨᱟᱜ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱨᱩᱡᱽ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → and doubles after each loss, resetting after a win. The table maximum is $500. (a) How many consecutive losses break the progressionᱥᱴᱨᱮᱴᱮᱡᱤᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱᱢᱟᱨᱮ ᱨᱮᱡᱟᱞᱴ ᱞᱮᱠᱟ ᱛᱮ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱵᱚᱫᱚᱞ ᱡᱟᱦᱟᱸᱱ ᱱᱤᱭᱚᱢ᱾ ᱱᱮᱜᱮᱴᱤᱵᱷ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱦᱟᱨᱟᱣ ᱛᱟᱭᱚᱢ ᱵᱟᱲᱦᱟᱣᱟ, ᱯᱚᱡᱤᱴᱤᱵᱷ ᱡᱤᱛ ᱛᱟᱭᱚᱢ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →? (b) What is the probabilityᱜᱚᱱᱤᱛᱥᱚᱢᱵᱷᱟᱵᱱᱟᱢᱤᱫ ᱨᱮᱡᱟᱞᱴ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ, 0 ᱠᱷᱚᱱ 1 ᱟᱨᱵᱟᱝ 0% ᱠᱷᱚᱱ 100%᱾ ᱢᱤᱫ ᱮᱞ: 1/37 = 2.70%᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → per cycle? (c) What is lost at the break? (d) How does a $5,000 limit change the answers? (e) Does any limit make the system profitable?
ᱥᱟᱢᱵᱷᱟᱲ (a)–(c)
ᱵᱟᱡᱤ ᱴᱟᱠᱟ: 10, 20, 40, 80, 160, 320᱾ ᱮᱭᱟᱭ ᱛᱮᱭᱟᱜ ᱫᱚ 640 > 500 ᱦᱩᱭᱩᱜ-ᱟ, ᱚᱱᱟᱛᱮ ᱛᱩᱨᱩᱭ ᱦᱟᱹᱱᱤ ᱛᱮ ᱨᱟᱯᱩᱫᱚᱜ-ᱟ᱾ (b) ᱟᱨᱟᱜ ᱨᱮ p(ᱦᱟᱹᱱᱤ) = 19/37; (19/37)⁶ = 0.0183, ᱢᱤᱫ ᱪᱟᱠᱨᱟ ᱨᱮ ᱠᱚᱢ ᱵᱮᱥᱤ 1.8%᱾ ᱢᱤᱫ ᱪᱟᱠᱨᱟ ᱫᱚ ᱟᱣᱥᱚᱛ ᱛᱮ ᱠᱚᱢ ᱵᱮᱥᱤ ᱵᱟᱨ ᱜᱷᱩᱨᱟᱹᱣ ᱛᱟᱦᱮᱸᱱᱟ, ᱚᱱᱟᱛᱮ 100 ᱜᱷᱩᱨᱟᱹᱣ ᱥᱮᱥᱚᱱ ᱨᱮ ᱠᱚᱢ ᱵᱮᱥᱤ 50 ᱪᱟᱠᱨᱟ ᱟᱨ p(ᱠᱚᱢ ᱥᱮ ᱠᱚᱢ ᱢᱤᱫ ᱨᱟᱯᱩᱫ) ≈ 1 − 0.9817⁵⁰ ≈ 60%᱾ (c) 10 + 20 + 40 + 80 + 160 + 320 = $630, ᱡᱟᱦᱟᱸ ᱫᱚ 63 ᱮᱦᱚᱵ ᱭᱩᱱᱤᱴᱴᱟᱠᱟᱭᱩᱱᱤᱴᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱟᱨᱵᱟᱝ ᱠᱷᱮᱞᱚᱸᱰ ᱵᱮᱵᱷᱟᱨ ᱵᱮᱥ ᱵᱟᱡᱤ ᱴᱟᱠᱟ᱾ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱠᱚ ᱭᱩᱱᱤᱴ ᱛᱮ ᱵᱩᱡᱷᱟᱹᱣᱚᱜ-ᱟ ᱡᱮᱢᱚᱱ ᱡᱟᱦᱟᱸᱱ ᱴᱮᱵᱩᱞ ᱨᱮ ᱞᱟᱹᱜᱩ ᱦᱩᱭᱩᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →, ᱪᱟᱠᱨᱟ ᱡᱤᱛᱟᱹᱣ ᱪᱮᱥᱴᱟ ᱮᱫ $10 ᱛᱩᱞᱟᱹ ᱨᱮ᱾
ᱥᱟᱢᱵᱷᱟᱲ (d)
At $5,000: stakes to 2,560 are allowed; the tenth stake, 5,120, is refused. Nine losses break it: (19/37)⁹ ≈ 0.25% per cycle, about 11% of 100-spin sessions. Loss at the break: 10 + 20 + … + 2,560 = $5,110. The player has bought a rarer catastrophe at the price of a larger one. Over many sessions the expected cost of breaks is p × loss ≈ 0.0183 × 630 = $11.5 per cycle at the $500 limit and 0.0025 × 5,110 = $12.8 at $5,000; each is the expected contribution from failed cycles. Subtract the expected profit from successful cycles, $10 × (1 − p), to obtain total expected lossᱜᱚᱱᱤᱛᱟᱸᱫᱟᱡᱽ ᱦᱟᱹᱱᱤᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱜᱩᱬ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ; ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱟᱨᱵᱟᱝ ᱚᱠᱛᱚ ᱨᱮ ᱟᱣᱥᱚᱛ ᱛᱮ ᱦᱟᱨᱟᱣᱚᱜ ᱴᱟᱠᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → per cycle: about $1.74 and $2.71 respectively.
ᱥᱟᱢᱵᱷᱟᱲ (e)
With a finite limit and a well-defined stopping rule, expected loss equals expected turnoverᱴᱟᱠᱟᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱦᱤᱥᱟᱹᱵᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱟᱨᱵᱟᱝ ᱚᱠᱛᱚ ᱨᱮ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ, ᱫᱚᱦᱲᱟ ᱞᱟᱜᱟᱣ ᱡᱤᱛ ᱴᱟᱠᱟ ᱥᱮᱞᱮᱫ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱦᱮᱱᱰᱮᱞ, ᱮᱠᱥᱚᱱ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → divided by 37. Changing the limit can change turnover substantially. For the 100-spin examples below, the player resets to $10 after either a win or a failed progression, and has enough money to place every bet. These are exact model expectations, not a simulation. The imaginary unlimited-bankroll, unlimited-stake Martingaleᱥᱴᱨᱮᱴᱮᱡᱤᱢᱟᱨᱴᱤᱝᱜᱮᱞᱡᱚᱛᱚ ᱦᱟᱨᱟᱣ ᱛᱟᱭᱚᱢ ᱵᱟᱡᱤ ᱰᱚᱵᱚᱞ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ᱾ ᱱᱚᱶᱟ ᱪᱮᱫ ᱮ ᱠᱟᱹᱢᱤᱭᱟ ᱟᱨ ᱪᱮᱫ ᱵᱟᱭ ᱠᱟᱹᱢᱤᱭᱟ, ᱚᱱᱟ ᱥᱴᱨᱮᱴᱮᱡᱤ ᱦᱟᱹᱴᱤᱧ ᱨᱮ ᱧᱮᱞ ᱯᱮ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → is different: a single cycle eventually wins $10 with probability 1, but its expected turnover is infinite. The finite-expectation identity cannot be applied to that unbounded stopping problem. Real bankrolls and tables cannot implement it.
ᱵᱟᱨ ᱥᱟᱹᱨᱤ ᱴᱮᱵᱩᱞ
ᱛᱷᱚᱨᱯ (Thorp) ᱨᱮᱭᱟᱜ ᱫᱟᱹᱭᱠᱟᱹ ᱫᱚ $1,000 ᱵᱮᱥᱤ ᱥᱮ ᱵᱮᱥᱤ ᱥᱟᱶ ᱢᱤᱫ $1 ᱴᱮᱵᱩᱞ ᱠᱟᱱᱟ, ᱡᱟᱦᱟᱸ ᱨᱮ ᱢᱤᱫ ᱠᱷᱮᱞᱚᱸᱰ ᱫᱚ ᱢᱤᱫ ᱢᱤᱫ ᱰᱚᱞᱟᱨ ᱛᱮ ᱧᱤᱫᱟᱹ ᱫᱟᱠᱟ ᱞᱟᱹᱜᱤᱫ $30 ᱡᱤᱛᱟᱹᱣ ᱞᱟᱹᱜᱤᱫ ᱮ ᱟᱥᱟ ᱮᱫᱟ᱾ ᱵᱟᱡᱤ ᱴᱟᱠᱟ 1, 2, 4 … 512 ᱫᱚ ᱜᱮᱞ ᱵᱟᱡᱤ ᱦᱩᱠᱩᱢ ᱮᱢᱟ, ᱚᱱᱟᱛᱮ ᱞᱟᱜᱟᱛᱟᱨ ᱜᱮᱞ ᱦᱟᱹᱱᱤ ᱛᱮ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱨᱟᱯᱩᱫᱚᱜ-ᱟ: ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 785 ᱪᱟᱠᱨᱟ ᱨᱮ ᱢᱤᱫ ᱫᱷᱟᱣ (ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 613 ᱨᱮ ᱢᱤᱫ ᱫᱷᱟᱣ), $1,023 ᱠᱷᱚᱨᱚᱪ ᱥᱟᱶ᱾ ᱯᱮ ᱜᱮᱞ ᱪᱟᱠᱨᱟ ᱡᱚᱛᱚ ᱥᱟᱯᱷᱞ ᱦᱩᱭᱩᱜ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ 96.2%᱾ ᱵᱟᱠᱤ 3.8% ᱨᱮ ᱠᱚᱢ ᱵᱮᱥᱤ $1,000 ᱦᱟᱨᱟᱣᱚᱜ-ᱟ, ᱟᱨ ᱧᱤᱫᱟᱹ ᱨᱮᱭᱟᱜ ᱟᱣᱥᱚᱛ ᱨᱮᱡᱟᱞᱴ ᱫᱚ −$9.17, ᱡᱟᱦᱟᱸ ᱫᱚ ᱯᱮ ᱜᱮᱞ ᱪᱟᱠᱨᱟ ᱨᱮ ᱟᱣᱥᱚᱛ ᱛᱮ ᱞᱟᱜᱟᱣ $339 ᱨᱮᱭᱟᱜ ᱴᱷᱤᱠ 1/37᱾ $2,000 ᱵᱮᱥᱤ ᱥᱮ ᱵᱮᱥᱤ ᱥᱟᱶ $5 ᱴᱮᱵᱩᱞ ᱦᱚᱸ ᱵᱷᱮᱜᱟᱨ ᱫᱚ ᱵᱟᱝ: $1,280 ᱦᱟᱹᱵᱤᱡ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱫᱚ ᱟᱨᱮ ᱵᱟᱡᱤ ᱦᱩᱠᱩᱢ ᱮᱢᱟ, ᱟᱨ ᱨᱟᱯᱩᱫ ᱫᱚ ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 403 ᱪᱟᱠᱨᱟ ᱨᱮ ᱢᱤᱫ ᱫᱷᱟᱣ (ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 323 ᱨᱮ ᱢᱤᱫ ᱫᱷᱟᱣ) ᱦᱩᱭᱩᱜ-ᱟ ᱟᱨ $2,555 ᱠᱷᱚᱨᱚᱪ ᱮᱢᱟ᱾
ᱢᱤᱫ ᱫᱷᱚᱱᱤ ᱠᱷᱮᱞᱚᱸᱰ
The table maximum is only one constraint. The player may run out of money before reaching it. A simulation must state whether it stops, resets to the base stake or bets the remaining balance when the next double is unaffordable. Those choices change session probabilities, so results from one rule cannot describe every Martingale strategy.
ᱥᱮᱪᱮᱫ
A higher limit permits rarer but larger failed progressions. It does not remove the negative expectation of each standard bet, and it may increase the amount wagered. Compare the total exposure and stopping rule as well as the chance of a short winning cycle.
ᱯᱷᱚᱨᱢᱩᱞᱟ
ᱠᱩᱠᱞᱤ ᱠᱚ
ᱚᱱᱟ ᱫᱚ ᱟᱯᱮ ᱪᱮᱛᱟᱱ ᱥᱤᱢᱟᱹ ᱦᱟᱹᱵᱤᱡ ᱵᱟᱧᱪᱟᱣ ᱫᱟᱲᱮᱭᱟᱜ-ᱟ ᱯᱮ, ᱡᱟᱦᱟᱸ ᱨᱮ ᱨᱟᱯᱩᱫ ᱫᱚ ᱠᱚᱢ ᱟᱨ ᱢᱟᱨᱟᱝ ᱦᱩᱭᱩᱜ-ᱟ᱾ ᱢᱤᱫ ᱰᱚᱞᱟᱨ ᱨᱮ ᱟᱸᱫᱟᱡᱽ ᱦᱟᱹᱱᱤ ᱫᱚ ᱵᱟᱝ ᱵᱚᱫᱚᱞᱚᱜ-ᱟ᱾
ᱵᱟᱡᱤ ᱴᱟᱠᱟ 10, 30, 70, 150, 310: ᱢᱚᱬᱮ ᱦᱟᱹᱱᱤ ᱛᱟᱭᱚᱢ $500 ᱥᱤᱢᱟᱹ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ, ᱟᱨ ᱨᱟᱯᱩᱫ ᱨᱮᱭᱟᱜ ᱠᱷᱚᱨᱚᱪ $570᱾ ᱚᱱᱟ ᱜᱮ 2.70%᱾
A maximum limits the payout exposure accepted on a bet. The operator sets the actual limits; their existence does not create roulette’s house edgeᱜᱚᱱᱤᱛᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱠᱷᱚᱱ ᱠᱮᱥᱤᱱᱳ ᱟᱣᱥᱚᱛ ᱛᱮ ᱫᱚᱦᱚᱭ ᱦᱟᱹᱴᱤᱧ: ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱨᱩᱞᱮᱴ ᱨᱮ 2.70%᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →.
ᱜᱚᱱᱤᱛ ᱥᱟᱶ ᱨᱟᱹᱥᱠᱟᱹ
ᱱᱚᱶᱟ ᱠᱚ ᱯᱩᱭᱞᱩ ᱟᱯᱮ ᱛᱮ ᱠᱩᱨᱩᱢᱩᱴᱩ ᱯᱮ᱾ ᱢᱤᱫ ᱢᱤᱫ ᱥᱚᱢᱟᱫᱷᱟᱱ ᱫᱚ ᱩᱠᱩ ᱢᱮᱱᱟᱜ-ᱟ; ᱛᱮᱭᱟᱨ ᱦᱩᱭ ᱠᱟᱛᱮ ᱡᱷᱤᱡᱽ ᱯᱮ᱾
A Martingaleᱥᱴᱨᱮᱴᱮᱡᱤᱢᱟᱨᱴᱤᱝᱜᱮᱞᱡᱚᱛᱚ ᱦᱟᱨᱟᱣ ᱛᱟᱭᱚᱢ ᱵᱟᱡᱤ ᱰᱚᱵᱚᱞ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ᱾ ᱱᱚᱶᱟ ᱪᱮᱫ ᱮ ᱠᱟᱹᱢᱤᱭᱟ ᱟᱨ ᱪᱮᱫ ᱵᱟᱭ ᱠᱟᱹᱢᱤᱭᱟ, ᱚᱱᱟ ᱥᱴᱨᱮᱴᱮᱡᱤ ᱦᱟᱹᱴᱤᱧ ᱨᱮ ᱧᱮᱞ ᱯᱮ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → starts at $100 on redᱵᱟᱡᱤᱟᱨᱟᱜ18 ᱟᱨᱟᱜ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱨᱩᱡᱽ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → and allows itself at most n bets a cycle: after n losses in a row it gives up and starts again. Write the average result of one cycle as a formula in n, and work it out for 5, 6 and 7 bets on a European wheel. Assume independent uniform single-zeroᱪᱟᱠᱟᱡᱤᱨᱚᱢᱤᱫᱜᱮ ᱦᱟᱹᱨᱭᱟᱹᱲ ᱠᱷᱟᱱᱟ ᱡᱟᱦᱟᱸ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ, ᱰᱚᱡᱮᱱ ᱟᱨᱵᱟᱝ ᱠᱚᱞᱚᱢ ᱵᱟᱡᱤ ᱵᱟᱭ ᱠᱚᱵᱷᱟᱨᱟ; ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱨᱮᱭᱟᱜ ᱢᱩᱞ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱤᱝᱜᱚᱞ ᱡᱤᱨᱚ, 0᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → results and sufficient funds for every permitted stake.
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ ᱟᱣᱥᱚᱛ ᱫᱚ 100 × (1 − (38/37)ⁿ): 5 ᱵᱟᱡᱤ ᱞᱟᱹᱜᱤᱫ −$14.26, 6 ᱞᱟᱹᱜᱤᱫ −$17.35 ᱟᱨ 7 ᱞᱟᱹᱜᱤᱫ −$20.52᱾ ᱵᱮᱥᱤ ᱵᱟᱡᱤ ᱟᱹᱜᱩ ᱛᱮ ᱟᱣᱥᱚᱛ ᱪᱚᱠᱨᱚ ᱫᱚ ᱵᱟᱹᱲᱤᱡ ᱦᱩᱭᱩᱜ-ᱟ, ᱵᱮᱥ ᱫᱚ ᱵᱟᱝ᱾
A cycle wins $100 unless all n bets lose, which happens with chance qⁿ, where q = 19/37. When they all lose, the stakes 100, 200 … 100 × 2ⁿ⁻¹ add up to 100 × (2ⁿ − 1). So the average is 100 × (1 − qⁿ) − 100 × (2ⁿ − 1) × qⁿ = 100 × (1 − (2q)ⁿ).
Here 2q = 38/37, a little more than 1, so (2q)ⁿ grows with n and the average falls: n = 5 gives 1.1426 and −$14.26; n = 6 gives 1.1735 and −$17.35; n = 7 gives 1.2052 and −$20.52. A longer ladder loses less often, in 3.6%, 1.8% and 0.9% of cycles, but each loss is twice as large, and more money crosses the table each cycle, at 2.70% of every bet.
On an American wheel 2q = 40/38 and the figures are −$29.24, −$36.04 and −$43.20. In a game with no zero 2q = 1, and every cycle averages exactly zero however long the ladder.
“ᱜᱽᱨᱮᱱᱰ ᱢᱟᱨᱴᱤᱝᱜᱮᱞ” ᱦᱟᱹᱱᱤ ᱛᱟᱭᱚᱢ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱵᱟᱨ ᱫᱷᱟᱣ ᱮ ᱵᱮᱱᱟᱣᱟ ᱟᱨ ᱢᱤᱫ ᱭᱩᱱᱤᱴᱴᱟᱠᱟᱭᱩᱱᱤᱴᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱟᱨᱵᱟᱝ ᱠᱷᱮᱞᱚᱸᱰ ᱵᱮᱵᱷᱟᱨ ᱵᱮᱥ ᱵᱟᱡᱤ ᱴᱟᱠᱟ᱾ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱠᱚ ᱭᱩᱱᱤᱴ ᱛᱮ ᱵᱩᱡᱷᱟᱹᱣᱚᱜ-ᱟ ᱡᱮᱢᱚᱱ ᱡᱟᱦᱟᱸᱱ ᱴᱮᱵᱩᱞ ᱨᱮ ᱞᱟᱹᱜᱩ ᱦᱩᱭᱩᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱮ ᱥᱮᱞᱮᱫᱟ, ᱚᱱᱟᱛᱮ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱫᱚ 1, 3, 7, 15, 31 … ᱞᱮᱠᱟ ᱪᱟᱞᱟᱜ-ᱟ᱾ ᱯᱟᱦᱤᱞ ᱡᱤᱛ 1, 2, 3 ᱥᱮ k ᱱᱚᱢᱵᱚᱨ ᱵᱟᱡᱤ ᱨᱮ ᱦᱤᱡᱩᱜ ᱠᱷᱟᱱ ᱟᱯᱮ ᱛᱤᱱᱟᱹᱜ ᱞᱟᱵᱷ ᱨᱮ ᱢᱮᱱᱟᱜ-ᱟ ᱯᱮ? $10 ᱭᱩᱱᱤᱴ ᱟᱨ $500 ᱵᱮᱥᱤ ᱥᱮ ᱵᱮᱥᱤ ᱨᱮ, ᱪᱚᱠᱨᱚ ᱛᱤᱱᱟᱹᱜ ᱫᱷᱟᱣ ᱨᱟᱹᱯᱩᱫᱚᱜ-ᱟ, ᱟᱨ ᱢᱤᱫ ᱪᱚᱠᱨᱚ ᱨᱮᱭᱟᱜ ᱟᱣᱥᱚᱛ ᱠᱷᱚᱨᱚᱪ ᱫᱚ ᱪᱮᱫ?
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ k ᱱᱚᱢᱵᱚᱨ ᱵᱟᱡᱤ ᱨᱮ ᱡᱤᱛ ᱦᱩᱭ ᱠᱷᱟᱱ ᱟᱯᱮ k ᱭᱩᱱᱤᱴ ᱞᱟᱵᱷ ᱨᱮ ᱛᱟᱦᱮᱸᱭᱟ ᱯᱮ: +1, +2, +3 ᱟᱨ ᱚᱱᱟ ᱞᱮᱠᱟ ᱜᱮ᱾ $10 ᱟᱨ $500 ᱨᱮ ᱪᱚᱠᱨᱚ ᱫᱚ ᱢᱚᱬᱮ ᱦᱟᱹᱱᱤ ᱛᱟᱭᱚᱢ ᱨᱟᱹᱯᱩᱫᱚᱜ-ᱟ, 3.57% ᱪᱚᱠᱨᱚ ᱨᱮ, −$570 ᱞᱟᱹᱜᱤᱫ᱾ ᱟᱣᱥᱚᱛ ᱛᱮ ᱢᱤᱫ ᱪᱚᱠᱨᱚ $85.73 ᱵᱟᱡᱤ ᱠᱷᱚᱱ $2.32 ᱦᱟᱨᱟᱣᱚᱜ-ᱟ: 2.70%᱾
The kth stake is 2ᵏ − 1 units: 1, 3, 7, 15, 31. The first k − 1 stakes add up to 2ᵏ − 2 − (k − 1) = 2ᵏ − k − 1. A win on the kth bet pays 2ᵏ − 1, so the cycle ends (2ᵏ − 1) − (2ᵏ − k − 1) = k units up: one extra unit for every loss before the win.
At least $570 is needed to fund all five stakes in a fresh cycle. At $10 a unit the stakes are $10, $30, $70, $150 and $310; the next, $630, is over the $500 maximum. Five losses in a row, (19/37)⁵ = 3.57%, cost 10 + 30 + 70 + 150 + 310 = $570.
Average: the wins bring in $10 × k with chance (19/37)ᵏ⁻¹ × 18/37 for k = 1 to 5, and the break takes $570 with chance 3.57%; together −$2.32. The money staked averages $85.73 a cycle, and 2.32/85.73 = 2.70%. The ordinary Martingale at the same table breaks after six losses, 1.83% of cycles, for −$630, and loses $1.74 out of $64.20 staked: 2.70% again.
ᱢᱤᱫ ᱠᱷᱮᱞᱚᱸᱰ ᱟᱨᱟᱜ ᱨᱮ ᱢᱟᱨᱴᱤᱝᱜᱮᱞ ᱨᱮᱭᱟᱜ ᱯᱞᱟᱱ ᱮ ᱵᱮᱱᱟᱣᱟ, $1 ᱯᱟᱦᱤᱞ ᱵᱟᱡᱤ ᱥᱟᱶ, ᱡᱟᱦᱟᱸ ᱴᱮᱵᱩᱞ ᱨᱮᱭᱟᱜ ᱥᱤᱢᱟᱹ $1,000 ᱚᱱᱰᱮ, ᱚᱱᱟᱛᱮ ᱜᱮᱞ ᱵᱟᱡᱤ ᱦᱩᱭ ᱫᱟᱲᱮᱭᱟᱜ-ᱟ: $1, $2, $4 ᱟᱨ ᱚᱱᱟ ᱞᱮᱠᱟ $512 ᱦᱟᱹᱵᱤᱡ᱾ ᱢᱤᱫ ᱪᱚᱠᱨᱚ ᱛᱤᱱᱟᱹᱜ ᱫᱷᱟᱣ ᱡᱚᱛᱚ ᱜᱮᱞ ᱦᱟᱨᱟᱣᱟ, ᱚᱱᱟ ᱞᱟᱹᱜᱤᱫ ᱟᱣᱥᱚᱛ ᱛᱮ ᱛᱤᱱᱟᱹᱜ ᱚᱠᱛᱚ ᱞᱟᱹᱠᱛᱤᱭᱟ, ᱟᱨ 200 ᱵᱟᱡᱤ ᱨᱮᱭᱟᱜ ᱢᱤᱫ ᱧᱤᱫᱟᱹ ᱛᱤᱱᱟᱹᱜ ᱫᱷᱟᱣ ᱚᱱᱟ ᱞᱮᱠᱟᱛᱮ ᱢᱩᱪᱟᱹᱫᱚᱜ-ᱟ?
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ ᱢᱤᱫ ᱪᱚᱠᱨᱚ ᱡᱟᱦᱟᱱ 784 ᱨᱮ ᱢᱤᱫ ᱫᱷᱟᱣ ᱡᱚᱛᱚ ᱜᱮᱞ ᱦᱟᱨᱟᱣᱟ, ᱚᱱᱟ ᱨᱮᱭᱟᱜ ᱠᱷᱚᱨᱚᱪ $1,023᱾ ᱚᱱᱟ ᱫᱚ ᱟᱣᱥᱚᱛ ᱛᱮ ᱡᱟᱦᱟᱱ 1,600 ᱵᱟᱡᱤ, ᱟᱨ 200 ᱵᱟᱡᱤ ᱨᱮᱭᱟᱜ ᱧᱤᱫᱟᱹ ᱡᱟᱦᱟᱱ 11% ᱚᱠᱛᱚ ᱵᱷᱤᱛ ᱨᱮ ᱫᱷᱟᱠᱟᱣᱚᱜ-ᱟ᱾ ᱢᱤᱫ ᱪᱚᱠᱨᱚ ᱟᱣᱥᱚᱛ ᱛᱮ ᱟᱡᱟᱦᱟᱸ $11.31 ᱵᱟᱡᱤ ᱠᱷᱚᱱ $0.31 ᱦᱟᱨᱟᱣᱚᱜ-ᱟ: 2.70%᱾
ᱟᱨᱟᱜ ᱨᱮ ᱵᱟᱡᱤ 19/37 ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱛᱮ ᱦᱟᱨᱟᱣᱚᱜ-ᱟ, ᱡᱤᱨᱚ ᱥᱮᱞᱮᱫ ᱠᱟᱛᱮ᱾ ᱞᱟᱜᱟᱛᱟᱨ ᱜᱮᱞ: (19/37)¹⁰ ≈ 0.00128, ᱡᱟᱦᱟᱱ 784 ᱨᱮ 1᱾ ᱵᱟᱡᱤ ᱴᱟᱠᱟ 1 + 2 + 4 + … + 512 ᱡᱚᱲᱟᱣ ᱠᱟᱛᱮ $1,023᱾
ᱢᱤᱫ ᱪᱚᱠᱨᱚ ᱟᱣᱥᱚᱛ ᱛᱮ 2.05 ᱵᱟᱡᱤ ᱞᱟᱹᱠᱛᱤᱭᱟ, ᱚᱱᱟᱛᱮ 784 ᱪᱚᱠᱨᱚ ᱞᱟᱹᱜᱤᱫ ᱡᱟᱦᱟᱱ 1,600 ᱵᱟᱡᱤ᱾ ᱜᱷᱩᱨᱟᱹᱣ ᱜᱷᱩᱨᱟᱹᱣ ᱞᱮᱠᱷᱟ ᱠᱟᱛᱮ, 200 ᱵᱟᱡᱤ ᱨᱮ ᱡᱟᱦᱟᱸ ᱦᱚᱸ ᱡᱟᱭᱜᱟ ᱨᱮ ᱜᱮᱞ ᱦᱟᱹᱱᱤ ᱨᱮᱭᱟᱜ ᱞᱟᱜᱟᱛᱟᱨ 11.3% ᱚᱠᱛᱚ ᱧᱟᱢᱚᱜ-ᱟ᱾
ᱵᱤᱯᱚᱫ ᱠᱚ ᱛᱟᱞᱟ ᱨᱮ ᱠᱷᱮᱞᱚᱸᱰ ᱡᱚᱛᱚ ᱪᱚᱠᱨᱚ ᱨᱮ $1 ᱮ ᱡᱤᱛᱟᱹᱣᱟ: ᱵᱟᱹᱲᱤᱡ ᱪᱚᱠᱨᱚ ᱞᱟᱦᱟ ᱨᱮ ᱡᱟᱦᱟᱱ $783, ᱛᱟᱭᱚᱢ −$1,023, ᱜᱚᱴᱟ ᱚᱠᱛᱚ ᱨᱮ ᱡᱟᱦᱟᱱ −$240᱾ ᱡᱚᱛᱚ ᱪᱚᱠᱨᱚ ᱨᱮ: 1 × (1 − 0.00128) − 1,023 × 0.00128 ≈ −$0.31᱾ ᱡᱚᱛᱚ ᱪᱚᱠᱨᱚ ᱨᱮ ᱵᱟᱡᱤ ᱴᱟᱠᱟ: 1 + 2 × (19/37) + 4 × (19/37)² + … + 512 × (19/37)⁹ ≈ $11.31᱾ ᱟᱨ −0.31/11.31 = −2.70%᱾
$500 ᱥᱤᱢᱟᱹ ᱨᱮ $10 ᱯᱟᱦᱤᱞ ᱵᱟᱡᱤ ᱥᱟᱶ ᱛᱩᱞᱟᱹᱣ ᱯᱮ, ᱛᱩᱨᱩᱭ ᱵᱟᱡᱤ: ᱵᱷᱤᱛ ᱫᱚ 55 ᱪᱚᱠᱨᱚ ᱨᱮ ᱢᱤᱫ ᱫᱷᱟᱣ ᱦᱮᱡᱚᱜ-ᱟ, ᱟᱨ 200 ᱵᱟᱡᱤ ᱨᱮᱭᱟᱜ ᱧᱤᱫᱟᱹ 84% ᱚᱠᱛᱚ ᱚᱱᱟ ᱥᱟᱶ ᱧᱟᱯᱟᱢᱚᱜ-ᱟ᱾ ᱢᱟᱨᱟᱝ ᱥᱤᱢᱟᱹ ᱫᱚ ᱨᱟᱹᱯᱩᱫ ᱠᱚᱢ ᱟᱨ ᱢᱟᱨᱟᱝ ᱮ ᱵᱮᱱᱟᱣᱟ, ᱥᱚᱥᱛᱟ ᱫᱚ ᱵᱟᱝ᱾
ᱞᱟᱸᱫᱟ ᱞᱟᱹᱜᱤᱫ ᱠᱚᱢᱤᱠ
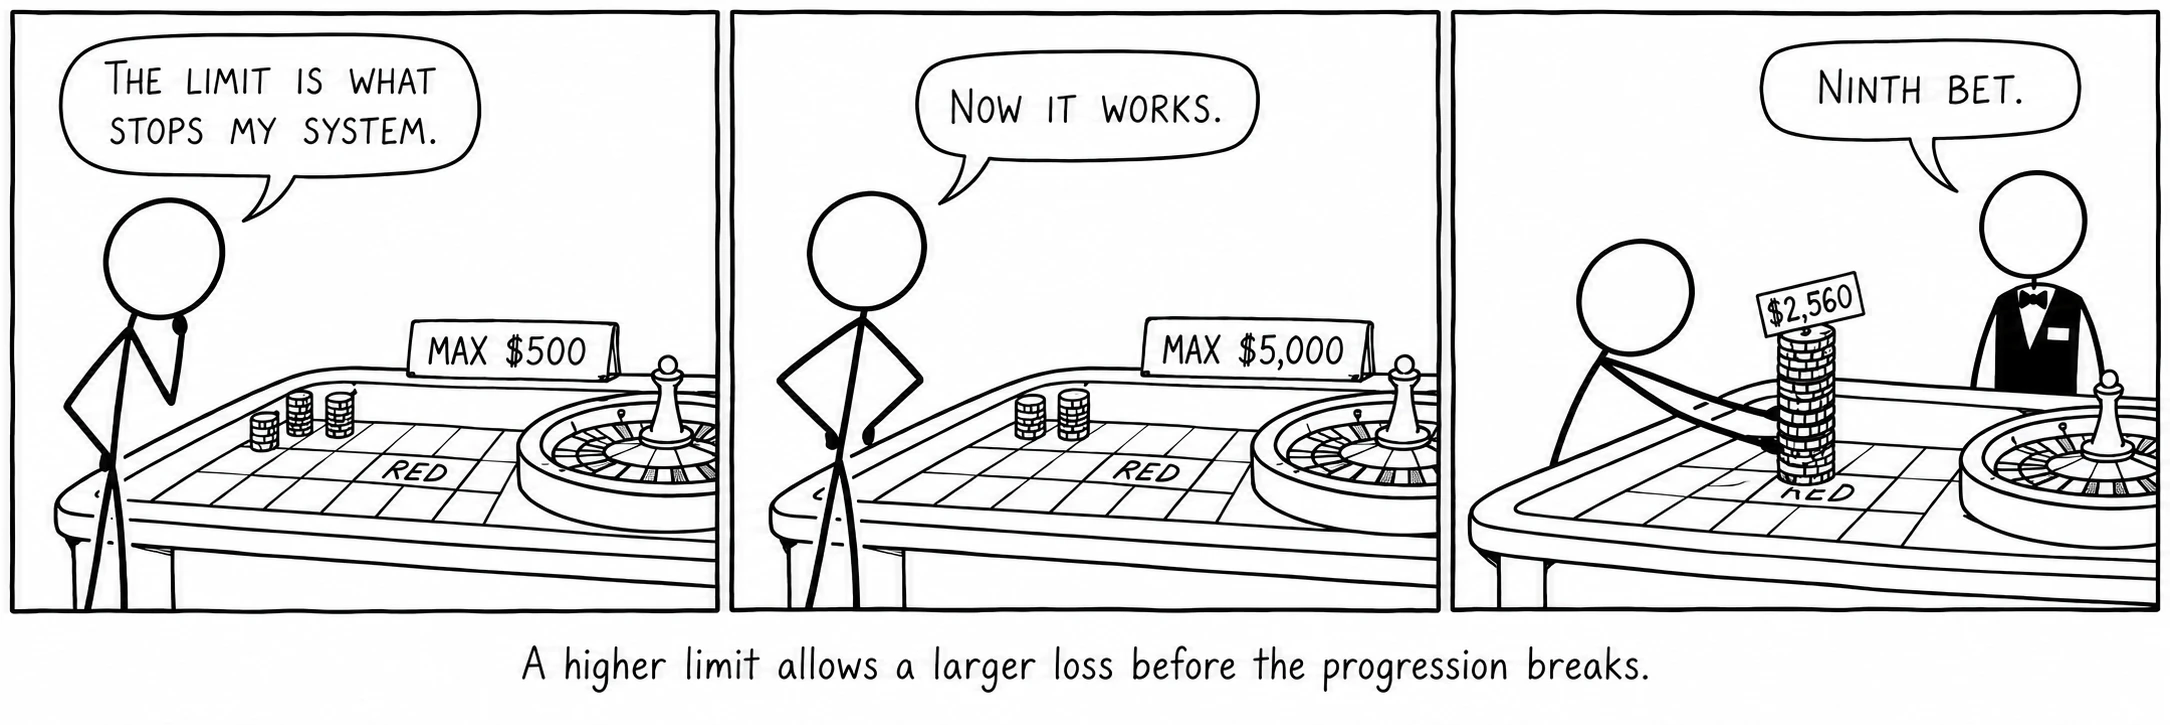
ᱡᱚᱛᱚ ᱥᱤᱢᱟᱹ ᱨᱮ ᱠᱚᱢ ᱫᱷᱟᱣ ᱟᱨ ᱵᱮᱥᱤ ᱢᱟᱨᱟᱝ᱾ ᱜᱩᱬ ᱫᱚ ᱛᱷᱤᱨ ᱜᱮ᱾
ᱯᱷᱮᱰᱟᱛ
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.