ᱯᱩᱸᱡᱤ ᱢᱩᱪᱟᱹᱫ ᱡᱚᱠᱷᱤᱢ
ᱢᱤᱫ ᱡᱚᱠᱷᱟ ᱦᱟᱹᱵᱤᱡ ᱥᱮᱴᱮᱨ ᱞᱟᱦᱟ ᱜᱚᱴᱟ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱦᱟᱨᱟᱣ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ᱾
ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ ᱞᱟᱹᱜᱤᱫ, ᱯᱩᱸᱡᱤ ᱢᱩᱪᱟᱹᱫ ᱡᱚᱠᱷᱤᱢ ᱫᱚ ᱡᱩᱣᱟᱲᱤᱭᱟᱜ ᱢᱩᱪᱟᱹᱫ ᱯᱷᱚᱨᱢᱩᱞᱟ ᱛᱟᱭᱚᱢ ᱪᱟᱞᱟᱜ-ᱟ᱾ $500 ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ, $10 ᱵᱟᱡᱤ ᱟᱨ $600 ᱡᱚᱠᱷᱟ ᱥᱟᱶ, ᱟᱯᱮ ᱠᱚᱢ ᱵᱮᱥᱤ 57% ᱫᱷᱟᱣ ᱡᱚᱠᱷᱟ ᱦᱟᱹᱵᱤᱡ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ ᱯᱮ ᱟᱨ ᱵᱟᱠᱤ ᱫᱷᱟᱣ ᱡᱚᱛᱚ ᱦᱟᱨᱟᱣᱚᱜ-ᱟ᱾
ᱠᱩᱠᱞᱤ
ᱟᱯᱮ ᱴᱷᱮᱱ a ᱭᱩᱱᱤᱴᱴᱟᱠᱟᱭᱩᱱᱤᱴᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱟᱨᱵᱟᱝ ᱠᱷᱮᱞᱚᱸᱰ ᱵᱮᱵᱷᱟᱨ ᱵᱮᱥ ᱵᱟᱡᱤ ᱴᱟᱠᱟ᱾ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱠᱚ ᱭᱩᱱᱤᱴ ᱛᱮ ᱵᱩᱡᱷᱟᱹᱣᱚᱜ-ᱟ ᱡᱮᱢᱚᱱ ᱡᱟᱦᱟᱸᱱ ᱴᱮᱵᱩᱞ ᱨᱮ ᱞᱟᱹᱜᱩ ᱦᱩᱭᱩᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤᱴᱟᱠᱟᱠᱷᱮᱞ ᱯᱩᱸᱡᱤᱠᱷᱮᱞ ᱞᱟᱹᱜᱤᱫ ᱟᱞᱟᱜ ᱫᱚᱦᱚ ᱟᱠᱟᱱ ᱡᱚᱛᱚ ᱴᱟᱠᱟ᱾ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱥᱟᱢᱵᱷᱟᱞ ᱫᱚ ᱢᱮᱱᱮᱛ ᱢᱤᱫ ᱵᱟᱡᱤ ᱟᱨ ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱨᱮ ᱚᱱᱟ ᱠᱷᱚᱱ ᱛᱤᱱᱟᱹᱜ ᱡᱚᱠᱷᱤᱢ ᱨᱮ ᱫᱚᱦᱚᱭ ᱚᱱᱟ ᱴᱷᱟᱹᱣᱠᱟᱹ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱢᱮᱱᱟᱜ-ᱟ ᱟᱨ ᱟᱯᱮ a + b ᱭᱩᱱᱤᱴ ᱦᱟᱹᱵᱤᱡ ᱥᱮᱴᱮᱨ ᱥᱟᱱᱟᱢ ᱮᱫᱟ ᱯᱮ, ᱢᱤᱫ ᱫᱷᱟᱣ ᱨᱮ ᱢᱤᱫ ᱭᱩᱱᱤᱴ ᱢᱤᱫ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤᱵᱟᱡᱤᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤᱟᱨᱟᱜ/ᱦᱮᱸᱫᱮ, ᱵᱤᱡᱳᱲ/ᱡᱳᱲ, ᱢᱟᱨᱟᱝ/ᱦᱩᱰᱤᱧ᱾ 18 ᱮᱞ, ᱵᱷᱩᱜᱛᱟᱱ 1:1᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱮ ᱞᱟᱜᱟᱣ ᱠᱟᱛᱮ, ᱡᱟᱦᱟᱸ ᱨᱮ ᱡᱤᱛ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟᱜᱚᱱᱤᱛᱥᱚᱢᱵᱷᱟᱵᱱᱟᱢᱤᱫ ᱨᱮᱡᱟᱞᱴ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ, 0 ᱠᱷᱚᱱ 1 ᱟᱨᱵᱟᱝ 0% ᱠᱷᱚᱱ 100%᱾ ᱢᱤᱫ ᱮᱞ: 1/37 = 2.70%᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → p = 18/37 ᱟᱨ ᱦᱟᱨᱟᱣ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ q = 19/37᱾ ᱡᱤᱨᱚ ᱦᱟᱹᱵᱤᱡ ᱥᱮᱴᱮᱨ ᱞᱟᱦᱟ ᱡᱚᱠᱷᱟ ᱦᱟᱹᱵᱤᱡ ᱥᱮᱴᱮᱨ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ ᱪᱮᱫ ᱠᱟᱱᱟ? ᱱᱚᱣᱟ ᱨᱮᱭᱟᱜ ᱛᱮᱞᱟ ᱫᱚ ᱯᱟᱥᱠᱟᱞ (Pascal), ᱯᱷᱟᱨᱢᱟ (Fermat) ᱟᱨ ᱦᱟᱭᱜᱮᱱᱥ (Huygens) 1650 ᱥᱮᱨᱢᱟ ᱠᱚ ᱨᱮ ᱠᱚ ᱦᱤᱥᱟᱹᱵ ᱞᱮᱫᱟ ᱟᱨ ᱱᱚᱣᱟ ᱫᱚ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱨᱮᱭᱟᱜ ᱡᱚᱛᱚ ᱠᱷᱚᱱ ᱢᱟᱨᱮ ᱨᱮᱡᱟᱞᱴ ᱠᱷᱚᱱ ᱢᱤᱫ ᱠᱟᱱᱟ᱾
ᱡᱩᱣᱟᱲᱤᱭᱟᱜ ᱢᱩᱪᱟᱹᱫ ᱯᱷᱚᱨᱢᱩᱞᱟ
P(reach target) = (1 − (q/p)ᵃ) / (1 − (q/p)ᵃ⁺ᵇ). Risk of ruinᱜᱚᱱᱤᱛᱯᱩᱸᱡᱤ ᱢᱩᱪᱟᱹᱫ ᱡᱚᱠᱷᱤᱢᱡᱚᱠᱷᱟ ᱟᱨᱵᱟᱝ ᱜᱷᱩᱨᱟᱹᱣ ᱞᱮᱠᱷᱟ ᱦᱟᱹᱵᱤᱡ ᱥᱮᱴᱮᱨ ᱞᱟᱦᱟ ᱡᱚᱛᱚ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱦᱟᱨᱟᱣ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → is one minus that. With q/p = 19/18 ≈ 1.0556, the ratio grows exponentially in the number of units, so changing the stake can substantially change the chance of reaching a fixed money target. Here a and b must be positive whole numbers of fixed stake units, and play continues until zeroᱪᱟᱠᱟᱡᱤᱨᱚᱢᱤᱫᱜᱮ ᱦᱟᱹᱨᱭᱟᱹᱲ ᱠᱷᱟᱱᱟ ᱡᱟᱦᱟᱸ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ, ᱰᱚᱡᱮᱱ ᱟᱨᱵᱟᱝ ᱠᱚᱞᱚᱢ ᱵᱟᱡᱤ ᱵᱟᱭ ᱠᱚᱵᱷᱟᱨᱟ; ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱨᱮᱭᱟᱜ ᱢᱩᱞ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱤᱝᱜᱚᱞ ᱡᱤᱨᱚ, 0᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → or the target.
ᱯᱟᱲᱦᱟᱣ
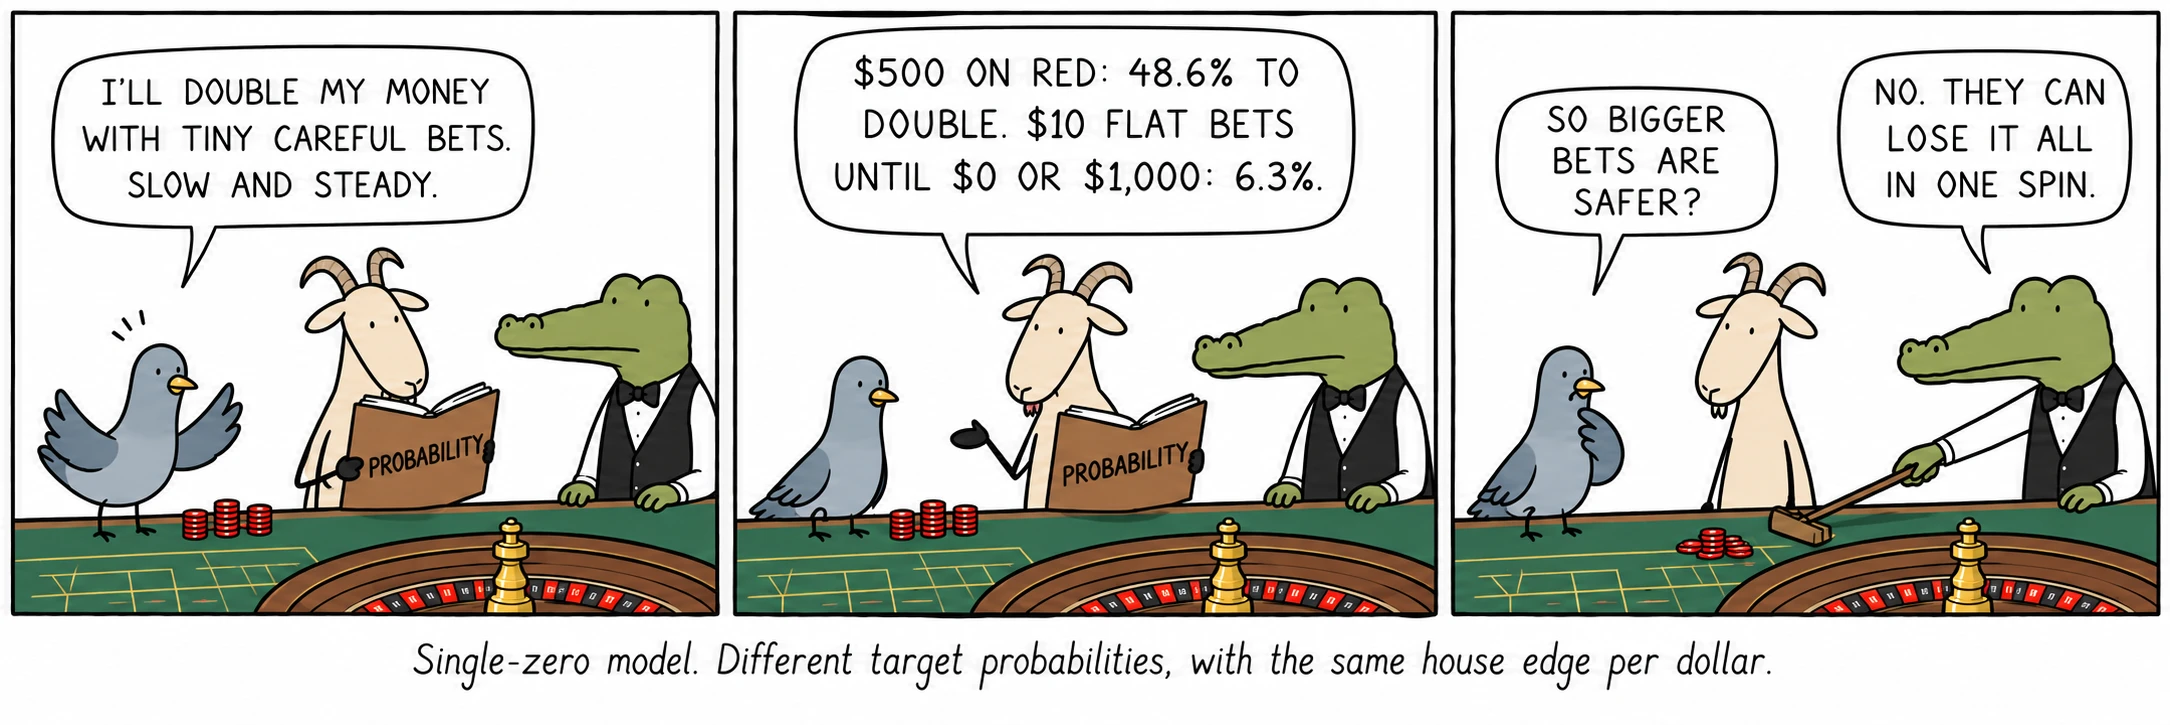
In this model, trying to double $500 using fixed $10 bets succeeds about 6.3% of the time; one $500 redᱵᱟᱡᱤᱟᱨᱟᱜ18 ᱟᱨᱟᱜ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱨᱩᱡᱽ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → bet succeeds about 48.6% of the time. Dubins and Savage proved bold play optimal for a specific subfair gambling model without a restrictive table limitᱴᱮᱵᱩᱞᱴᱮᱵᱩᱞ ᱥᱤᱢᱟᱹᱦᱩᱠᱩᱢ ᱢᱮᱱᱟᱜ ᱠᱚᱢ ᱥᱮ ᱠᱚᱢ ᱟᱨ ᱵᱮᱥᱤ ᱥᱮ ᱵᱮᱥᱤ ᱵᱟᱡᱤ᱾ ᱵᱮᱥᱤ ᱥᱮ ᱵᱮᱥᱤ ᱥᱤᱢᱟᱹ ᱜᱮ ᱰᱚᱵᱚᱞ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱵᱚᱸᱫᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →: bet the smaller of your current bankroll and the amount needed to reach the target. This maximizes that model’s target-reaching probability, not expected profit or safety. A large stake can lose the bankroll immediately.
ᱥᱚᱢᱥᱭᱟ ᱚᱠᱟ ᱠᱷᱚᱱ ᱮᱦᱚᱵ ᱞᱮᱱᱟ
ᱱᱚᱣᱟ ᱠᱩᱠᱞᱤ ᱫᱚ ᱨᱩᱞᱮᱴ ᱠᱷᱚᱱ ᱦᱚᱸ ᱢᱟᱨᱮ ᱜᱮᱭᱟ᱾ 1656 ᱨᱮ ᱯᱟᱥᱠᱟᱞ ᱫᱚ ᱯᱷᱟᱨᱢᱟ ᱮ ᱢᱤᱫ ᱥᱚᱢᱥᱭᱟ ᱮ ᱮᱢ ᱞᱮᱫᱟ: ᱵᱟᱨ ᱠᱷᱮᱞᱚᱸᱰ ᱠᱤᱱ ᱯᱮ ᱯᱟᱥᱟ ᱠᱤᱱ ᱜᱩᱲᱤᱭᱟᱹᱣᱟ, ᱢᱤᱫᱢᱤᱫ ᱠᱤᱱ 12 ᱜᱩᱴᱤ ᱥᱟᱶ ᱮᱦᱚᱵ ᱠᱟᱛᱮ; 11 ᱜᱩᱲᱤᱭᱟᱹᱣ ᱫᱚ ᱢᱤᱫ ᱜᱩᱴᱤ ᱢᱤᱫ ᱫᱷᱟᱨᱮ ᱥᱮᱱ ᱮᱫᱟ, 14 ᱫᱚ ᱮᱴᱟᱜ ᱫᱷᱟᱨᱮ᱾ ᱵᱟᱨᱭᱟ ᱜᱮ ᱠᱤᱱ ᱥᱚᱞᱦᱮ ᱞᱮᱫᱟ, ᱟᱨ ᱦᱟᱭᱜᱮᱱᱥ, ᱡᱟᱦᱟᱸ ᱫᱚ ᱜᱚᱱᱤᱛ ᱵᱤᱜᱭᱟᱱᱤ ᱯᱤᱭᱮᱨ ᱫᱮ ᱠᱟᱨᱠᱟᱣᱤ (Pierre de Carcavi) ᱨᱮᱭᱟᱜ ᱪᱤᱴᱷᱤ ᱛᱮ ᱮ ᱟᱸᱡᱚᱢ ᱞᱮᱫᱟ, 1657 ᱨᱮ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱵᱟᱵᱚᱛ ᱯᱟᱦᱤᱞ ᱯᱚᱛᱚᱵ ᱨᱮᱭᱟᱜ ᱢᱚᱬᱮ ᱥᱟᱭ ᱥᱚᱢᱥᱭᱟ ᱞᱮᱠᱟ ᱮ ᱪᱷᱟᱯᱟ ᱞᱮᱫᱟ, ᱛᱮᱞᱟ ᱥᱟᱶ ᱢᱮᱱᱠᱷᱟᱱ ᱥᱟᱵᱩᱫ ᱵᱟᱝ᱾ ᱜᱮᱞᱢᱤᱫ ᱫᱚ 27 ᱦᱚᱨ ᱛᱮ ᱜᱩᱲᱤᱭᱟᱹᱣ ᱫᱟᱲᱮᱭᱟᱜ-ᱟ ᱟᱨ ᱜᱮᱞᱯᱩᱱ ᱫᱚ ᱥᱩᱢᱩᱝ 15 ᱦᱚᱨ ᱛᱮ, ᱚᱱᱟᱛᱮ ᱡᱚᱛᱚ ᱜᱩᱴᱤ 14 ᱫᱷᱟᱣ ᱠᱷᱚᱱ 9 ᱫᱷᱟᱣ ᱯᱟᱦᱤᱞ ᱠᱷᱮᱞᱚᱸᱰ ᱫᱷᱟᱨᱮ ᱥᱮᱱᱚᱜ-ᱟ, ᱟᱨ ᱪᱮᱛᱟᱱ ᱨᱮᱭᱟᱜ ᱯᱷᱚᱨᱢᱩᱞᱟ, ᱢᱤᱫᱢᱤᱫ 12 ᱜᱩᱴᱤ ᱥᱟᱶ, ᱩᱱᱤ ᱫᱚ ᱡᱚᱛᱚ ᱦᱟᱨᱟᱣ ᱠᱷᱚᱱ ᱡᱚᱛᱚ ᱡᱤᱛᱟᱹᱣ ᱨᱮ ᱠᱚᱢ ᱵᱮᱥᱤ 1,157 ᱜᱩᱱ ᱵᱮᱥᱤ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱮᱢ ᱮᱫᱟ᱾ 2.70% ᱵᱟᱲᱛᱤ ᱫᱚ ᱟᱹᱰᱤ ᱦᱩᱰᱤᱧ, ᱢᱮᱱᱠᱷᱟᱱ ᱚᱱᱟ ᱜᱮ ᱯᱷᱚᱨᱢᱩᱞᱟ ᱫᱚ ᱩᱫᱩᱜ ᱮᱫᱟ ᱡᱮ ᱟᱭᱢᱟ ᱵᱟᱡᱤ ᱨᱮ ᱚᱱᱟ ᱪᱮᱫ ᱮ ᱠᱚᱨᱟᱣᱟ᱾
ᱢᱤᱫ ᱥᱟᱹᱨᱤ ᱦᱤᱢᱢᱚᱛ ᱵᱟᱡᱤ
In April 2004 Ashley Revell, a young Englishman, sold nearly everything he owned, including his clothes, and took $135,300 to the Plaza in Las Vegas. After some small bets he put the whole amount on red, once. The ballᱥᱟᱡ ᱥᱟᱢᱟᱱᱵᱚᱞᱨᱚᱴᱚᱨ ᱨᱮᱭᱟᱜ ᱩᱞᱴᱟᱹ ᱥᱮᱫ ᱴᱨᱮᱠ ᱨᱮ ᱜᱤᱰᱤ ᱦᱩᱰᱤᱧ ᱵᱚᱞ᱾ ᱱᱤᱛᱚᱜᱟᱜ ᱵᱚᱞ ᱫᱚ ᱟᱭᱣᱚᱨᱤᱱ ᱟᱨᱵᱟᱝ ᱴᱮᱯᱷᱞᱚᱱ ᱨᱮᱭᱟᱜ, 18–21 mm᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → landed on red 7 and he walked out with $270,600. On a fair double-zero wheel, a red bet of that size has a 47.37% chance of winning and an expected lossᱜᱚᱱᱤᱛᱟᱸᱫᱟᱡᱽ ᱦᱟᱹᱱᱤᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱜᱩᱬ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ; ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱟᱨᱵᱟᱝ ᱚᱠᱛᱚ ᱨᱮ ᱟᱣᱥᱚᱛ ᱛᱮ ᱦᱟᱨᱟᱣᱚᱜ ᱴᱟᱠᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → of $7,121.05. Those are model calculations, not his actual result. His successful outcome does not make risking essential funds a sound plan.
ᱡᱚᱠᱷᱟ ᱵᱤᱱᱟᱹ ᱯᱩᱸᱡᱤ ᱢᱩᱪᱟᱹᱫ ᱡᱚᱠᱷᱤᱢ
If you simply play until you bust or stop after N spins, the question becomes “what is the chance my bankroll touches zero within N spins?”. For fixed even-money bets, this can be calculated by summing first-passage probabilities or by a step-by-step recurrence. With a $500 bankroll and fixed $10 red bets on the independent single-zero model, the probability of hitting zero is about 0.000139% by 100 spins, 8.51% by 500 and 95.17% by 5,000. With no profit target or time limit, eventual ruin has probability one under this model.
- p10 −$500
- p25 −$500
- ᱢᱤᱰᱤᱭᱟᱱ −$500
- p75 +$0
- p90 +$350
ᱪᱮᱫ ᱡᱮᱞᱮᱧ, ᱟᱨ ᱪᱮᱫ ᱦᱟᱹᱵᱤᱡ ᱞᱟᱦᱟ
ᱟᱨᱦᱚᱸ ᱵᱟᱨ ᱢᱟᱨᱮ ᱨᱮᱡᱟᱞᱴ ᱫᱚ ᱠᱷᱮᱞᱚᱸᱰ ᱠᱚ ᱥᱟᱹᱨᱤ ᱛᱮ ᱠᱩᱠᱞᱤ ᱠᱚ ᱛᱮᱞᱟ ᱮᱫᱟ᱾ ᱡᱚᱠᱷᱟ ᱵᱤᱱᱟᱹ, ᱢᱤᱫ ᱞᱮᱠᱟᱱ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ ᱫᱚ ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱪᱟᱠᱟ ᱨᱮ ᱡᱚᱛᱚ ᱭᱩᱱᱤᱴ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱞᱟᱹᱜᱤᱫ ᱟᱣᱥᱚᱛ ᱛᱮ 37 ᱜᱷᱩᱨᱟᱹᱣ ᱛᱟᱦᱮᱸᱱᱟ ᱟᱨ ᱟᱢᱮᱨᱤᱠᱟᱱ ᱨᱮ 19, ᱪᱮᱫᱟᱜ ᱥᱮ ᱡᱚᱛᱚ ᱜᱷᱩᱨᱟᱹᱣ ᱫᱚ ᱟᱣᱥᱚᱛ ᱛᱮ ᱭᱩᱱᱤᱴ ᱨᱮᱭᱟᱜ 1/37 ᱦᱟᱛᱟᱣ ᱮᱫᱟ (ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 1/19): 100 ᱭᱩᱱᱤᱴ ᱫᱚ ᱟᱣᱥᱚᱛ ᱛᱮ 3,700 ᱜᱷᱩᱨᱟᱹᱣ ᱛᱟᱦᱮᱸᱱᱟ, ᱡᱩᱫᱤ ᱦᱚᱸ ᱚᱱᱟ ᱞᱮᱠᱟᱱ ᱥᱮᱥᱚᱱ ᱨᱮᱭᱟᱜ ᱟᱫᱷᱟ ᱫᱚ 3,134 ᱵᱷᱤᱛᱤᱨ ᱨᱮ ᱢᱩᱪᱟᱹᱫᱚᱜ-ᱟ (ᱥᱮᱥᱚᱱ ᱨᱮᱭᱟᱜ ᱡᱮᱞᱮᱧ ᱟᱨ ᱠᱷᱚᱨᱚᱪ ᱧᱮᱞ ᱯᱮ)᱾ ᱟᱨ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱡᱟᱛᱮ ᱢᱟᱨᱟᱝ ᱦᱩᱭ ᱠᱷᱟᱱ ᱦᱚᱸ, ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱪᱟᱠᱟ ᱨᱮ ᱡᱚᱠᱷᱚᱱ ᱦᱚᱸ k ᱭᱩᱱᱤᱴ ᱞᱟᱦᱟ ᱦᱩᱭᱩᱜ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ (18/19)ᵏ ᱠᱟᱱᱟ᱾ ᱱᱚᱣᱟ ᱫᱚ ᱢᱤᱫ ᱭᱩᱱᱤᱴ ᱞᱟᱹᱜᱤᱫ 95% ᱟᱨ ᱜᱮᱞ ᱞᱟᱹᱜᱤᱫ 58%, ᱢᱮᱱᱠᱷᱟᱱ ᱡᱟᱦᱟᱸᱱ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ, ᱡᱟᱛᱮ ᱫᱷᱮᱨ ᱦᱩᱭ ᱠᱷᱟᱱ ᱦᱚᱸ, 13 ᱭᱩᱱᱤᱴ ᱞᱟᱦᱟ ᱦᱩᱭᱩᱜ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱟᱱ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱵᱟᱝ ᱮᱢᱟ; ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱨᱮ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ (9/10)ᵏ ᱠᱟᱱᱟ ᱟᱨ 7 ᱭᱩᱱᱤᱴ ᱨᱮ ᱟᱫᱷᱟ ᱠᱷᱚᱱ ᱞᱟᱛᱟᱨ ᱥᱮᱱᱚᱜ-ᱟ᱾
ᱟᱫᱷᱟ-ᱟᱫᱷᱟ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱞᱟᱹᱜᱤᱫ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ
ᱠᱩᱠᱞᱤ ᱩᱞᱴᱟᱹᱣ ᱯᱮ: ᱡᱚᱛᱚ ᱦᱟᱨᱟᱣ ᱞᱟᱦᱟ ᱢᱤᱫ ᱴᱷᱤᱠ ᱴᱟᱠᱟ ᱡᱤᱛᱟᱹᱣ ᱨᱮᱭᱟᱜ ᱠᱚᱢ ᱥᱮ ᱠᱚᱢ ᱟᱫᱷᱟ-ᱟᱫᱷᱟ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱞᱟᱹᱜᱤᱫ ᱪᱮᱫ ᱛᱤᱱ ᱟᱹᱜᱩ ᱞᱟᱹᱠᱛᱤ? ᱦᱩᱰᱤᱧ ᱡᱤᱛ ᱞᱟᱹᱜᱤᱫ, ᱵᱮᱥᱤ ᱵᱟᱝ᱾ ᱢᱟᱨᱟᱝ ᱡᱤᱛ ᱞᱟᱹᱜᱤᱫ ᱞᱟᱹᱠᱛᱤ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱫᱚ ᱞᱚᱜᱚᱱ ᱵᱟᱲᱦᱟᱣᱚᱜ-ᱟ, ᱟᱨ ᱢᱤᱫ ᱴᱷᱟᱶ ᱯᱟᱨ ᱞᱮᱱ ᱛᱟᱭᱚᱢ ᱡᱟᱦᱟᱸᱱ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱦᱚᱸ ᱵᱟᱝ ᱯᱩᱨᱟᱹᱣᱚᱜ-ᱟ, ᱪᱮᱫᱟᱜ ᱥᱮ ᱢᱤᱫ ᱵᱟᱝ ᱢᱩᱪᱟᱹᱫᱚᱜ ᱯᱩᱸᱡᱤ ᱦᱚᱸ ᱚᱛᱮ ᱦᱟᱹᱵᱤᱡ ᱞᱟᱦᱟ ᱦᱩᱭᱩᱜ ᱨᱮᱭᱟᱜ ᱟᱫᱷᱟ-ᱟᱫᱷᱟ ᱠᱷᱚᱱ ᱠᱚᱢ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱮᱢᱟ᱾ ᱴᱮᱞᱚᱨ (Taylor) (2021) ᱫᱚ ᱮᱴᱟᱜ ᱦᱚᱨ ᱛᱮ ᱮ ᱞᱟᱹᱭ ᱮᱫᱟ: ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 100 ᱭᱩᱱᱤᱴ ᱥᱮᱴᱮᱨ ᱨᱮᱭᱟᱜ ᱟᱫᱷᱟ-ᱟᱫᱷᱟ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱞᱟᱹᱜᱤᱫ ᱟᱯᱮ 94 ᱥᱟᱶ ᱮᱦᱚᱵ ᱞᱟᱹᱠᱛᱤᱭᱟ, 6 ᱡᱤᱛᱟᱹᱣ ᱞᱟᱹᱜᱤᱫ 94 ᱡᱚᱠᱷᱤᱢ ᱨᱮ ᱫᱚᱦᱚ ᱠᱟᱛᱮ᱾ ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 88 ᱞᱟᱹᱠᱛᱤᱭᱟ᱾
ᱠᱟᱹᱢᱤ ᱞᱟᱹᱜᱤᱫ ᱥᱮᱪᱮᱫ
ᱟᱯᱮ ᱪᱮᱫ ᱠᱚᱨᱟᱣ ᱥᱟᱱᱟᱢ ᱮᱫᱟ ᱯᱮ ᱚᱱᱟ ᱛᱷᱤᱨ ᱯᱮ᱾ ᱡᱩᱫᱤ ᱡᱚᱠᱷᱟ ᱫᱚ ᱢᱤᱫ ᱴᱷᱤᱠ ᱡᱤᱛ ᱠᱟᱱᱟ, ᱢᱟᱨᱟᱝ ᱟᱨ ᱠᱚᱢ ᱵᱟᱡᱤ ᱞᱟᱜᱟᱣ ᱯᱮ᱾ ᱡᱩᱫᱤ ᱡᱚᱠᱷᱟ ᱫᱚ ᱢᱤᱫ ᱡᱮᱞᱮᱧ ᱧᱤᱫᱟᱹ ᱠᱟᱱᱟ, ᱦᱩᱰᱤᱧ ᱵᱟᱡᱤ ᱞᱟᱜᱟᱣ ᱯᱮ ᱟᱨ ᱢᱟᱱᱟᱣ ᱯᱮ ᱡᱮ ᱵᱟᱲᱛᱤ ᱫᱚ ᱢᱤᱫ ᱢᱟᱨᱟᱝ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱦᱤᱥᱟᱹᱵᱴᱟᱠᱟᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱦᱤᱥᱟᱹᱵᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱟᱨᱵᱟᱝ ᱚᱠᱛᱚ ᱨᱮ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ, ᱫᱚᱦᱲᱟ ᱞᱟᱜᱟᱣ ᱡᱤᱛ ᱴᱟᱠᱟ ᱥᱮᱞᱮᱫ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱦᱮᱱᱰᱮᱞ, ᱮᱠᱥᱚᱱ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱮᱭᱟᱜ 2.70% ᱦᱟᱛᱟᱣᱟ᱾ ᱡᱩᱫᱤ ᱡᱚᱠᱷᱟ ᱫᱚ ᱵᱟᱨᱭᱟ ᱜᱮ ᱠᱟᱱᱟ, ᱡᱟᱦᱟᱱᱟᱜ ᱵᱤᱫᱟᱹᱭ ᱦᱩᱭᱩᱜ-ᱟ, ᱟᱨ ᱥᱟᱫᱷᱟᱨᱚᱬ ᱛᱮ ᱚᱱᱟ ᱫᱚ ᱡᱚᱠᱷᱟ ᱜᱮ ᱠᱟᱱᱟ᱾
ᱯᱷᱚᱨᱢᱩᱞᱟ
ᱠᱩᱠᱞᱤ ᱠᱚ
There is no universal ranking. Ruin probability depends on the bankroll, stake sequence, table limit, target and time limit. Compare complete models with the same constraints; a progressionᱥᱴᱨᱮᱴᱮᱡᱤᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱᱢᱟᱨᱮ ᱨᱮᱡᱟᱞᱴ ᱞᱮᱠᱟ ᱛᱮ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱵᱚᱫᱚᱞ ᱡᱟᱦᱟᱸᱱ ᱱᱤᱭᱚᱢ᱾ ᱱᱮᱜᱮᱴᱤᱵᱷ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱦᱟᱨᱟᱣ ᱛᱟᱭᱚᱢ ᱵᱟᱲᱦᱟᱣᱟ, ᱯᱚᱡᱤᱴᱤᱵᱷ ᱡᱤᱛ ᱛᱟᱭᱚᱢ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → does not remove the negative expectation per unit wagered.
The formula above assumes one-unit wins and losses. Straight-up bets have different jump sizes and may overshoot a target, so they require a different recurrence or simulation. Higher varianceᱜᱚᱱᱤᱛᱣᱮᱨᱤᱭᱮᱱᱥᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱜᱷᱮᱨᱟᱣ ᱨᱮᱡᱟᱞᱴ ᱛᱤᱱᱟᱹᱜ ᱯᱟᱥᱱᱟᱣᱚᱜ-ᱟ ᱚᱱᱟ ᱨᱮᱭᱟᱜ ᱥᱟᱯᱲᱟᱣ᱾ ᱥᱴᱨᱮᱴ ᱚᱯ ᱞᱟᱹᱜᱤᱫ ᱵᱟᱹᱲᱛᱤ, ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ ᱞᱟᱹᱜᱤᱫ ᱠᱚᱢ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → alone does not determine which setup has the greater ruin probability.
ᱡᱚᱠᱷᱟ ᱫᱤᱥᱟᱹ ᱡᱚᱛᱚ ᱫᱷᱟᱯ ᱫᱚ ᱢᱩᱪᱟᱹᱫ ᱫᱤᱥᱟᱹ ᱡᱚᱛᱚ ᱫᱷᱟᱯ ᱠᱷᱚᱱ ᱦᱩᱰᱤᱧ ᱠᱚᱢ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱜᱮᱭᱟ; ᱟᱹᱱᱩᱯᱟᱹᱛ ᱫᱚ ᱫᱷᱟᱯ ᱞᱮᱠᱷᱟ ᱨᱮ ᱡᱚᱲᱟᱣ ᱜᱩᱱᱚᱜ-ᱟ᱾
ᱜᱚᱱᱤᱛ ᱥᱟᱶ ᱨᱟᱹᱥᱠᱟᱹ
ᱱᱚᱶᱟ ᱠᱚ ᱯᱩᱭᱞᱩ ᱟᱯᱮ ᱛᱮ ᱠᱩᱨᱩᱢᱩᱴᱩ ᱯᱮ᱾ ᱢᱤᱫ ᱢᱤᱫ ᱥᱚᱢᱟᱫᱷᱟᱱ ᱫᱚ ᱩᱠᱩ ᱢᱮᱱᱟᱜ-ᱟ; ᱛᱮᱭᱟᱨ ᱦᱩᱭ ᱠᱟᱛᱮ ᱡᱷᱤᱡᱽ ᱯᱮ᱾
ᱟᱯᱮ ᱴᱷᱮᱱ $100 ᱢᱮᱱᱟᱜ-ᱟ ᱟᱨ $1,000 ᱯᱮ ᱠᱷᱚᱡᱚᱜ ᱠᱟᱱᱟ, ᱮᱠᱮᱞ ᱟᱨᱟᱜᱵᱟᱡᱤᱟᱨᱟᱜ18 ᱟᱨᱟᱜ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱨᱩᱡᱽ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱮ ᱵᱟᱡᱤ ᱞᱟᱜᱟᱣ ᱠᱟᱛᱮ᱾ ᱯᱟᱦᱤᱞ ᱯᱞᱟᱱ: ᱢᱤᱫ ᱫᱷᱟᱣ ᱨᱮ $1 ᱵᱟᱡᱤ᱾ ᱫᱚᱥᱟᱨ ᱯᱞᱟᱱ: $500 ᱯᱟᱨ ᱦᱟᱹᱵᱤᱡ ᱡᱚᱛᱚ ᱴᱟᱠᱟ ᱵᱟᱡᱤ, ᱛᱟᱭᱚᱢ ᱮᱠᱮᱞ ᱚᱛᱠᱟ ᱡᱚᱛᱠᱟ $1,000 ᱥᱮᱴᱮᱨ ᱞᱟᱹᱜᱤᱫ ᱞᱟᱹᱠᱛᱤᱭᱟ᱾ ᱚᱠᱟ ᱯᱞᱟᱱ ᱵᱮᱥ, ᱟᱨ ᱛᱤᱱᱟᱹᱜ?
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ ᱫᱚᱥᱟᱨ ᱯᱞᱟᱱ, ᱟᱹᱰᱤ ᱵᱮᱥᱤ᱾ ᱚᱱᱟ ᱡᱟᱦᱟᱱ 9.0% ᱚᱠᱛᱚ $1,000 ᱥᱮᱴᱮᱨᱚᱜ-ᱟ, ᱱᱤᱭᱟᱭ 10% ᱥᱮᱫ ᱥᱟᱹᱢᱤᱫ᱾ ᱯᱟᱦᱤᱞ ᱯᱞᱟᱱ 10²² ᱨᱮ ᱡᱟᱦᱟᱱ 7 ᱫᱷᱟᱣ ᱥᱟᱯᱷᱟᱞᱚᱜ-ᱟ᱾
For the two stated strategies in a fair even-money game, continuing until $0 or $1,000 gives a 10% chance of reaching the target. This does not cover arbitrary stopping rules or target overshoots.
The edge takes 2.70% of every bet, so the less you bet in total, the closer you stay to one in ten. Plan two decides the matter in a handful of bets: $100 becomes $200, $400, $800, and then $200 is enough. If the $200 bet from $800 loses, the bankrollᱴᱟᱠᱟᱠᱷᱮᱞ ᱯᱩᱸᱡᱤᱠᱷᱮᱞ ᱞᱟᱹᱜᱤᱫ ᱟᱞᱟᱜ ᱫᱚᱦᱚ ᱟᱠᱟᱱ ᱡᱚᱛᱚ ᱴᱟᱠᱟ᱾ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱥᱟᱢᱵᱷᱟᱞ ᱫᱚ ᱢᱮᱱᱮᱛ ᱢᱤᱫ ᱵᱟᱡᱤ ᱟᱨ ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱨᱮ ᱚᱱᱟ ᱠᱷᱚᱱ ᱛᱤᱱᱟᱹᱜ ᱡᱚᱠᱷᱤᱢ ᱨᱮ ᱫᱚᱦᱚᱭ ᱚᱱᱟ ᱴᱷᱟᱹᱣᱠᱟᱹ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → is $600; the next bet is $400, and another loss returns it to $200. Solving those repeated-state probabilities gives about 9.04% success. The fixed $1 plan succeeds with probabilityᱜᱚᱱᱤᱛᱥᱚᱢᱵᱷᱟᱵᱱᱟᱢᱤᱫ ᱨᱮᱡᱟᱞᱴ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ, 0 ᱠᱷᱚᱱ 1 ᱟᱨᱵᱟᱝ 0% ᱠᱷᱚᱱ 100%᱾ ᱢᱤᱫ ᱮᱞ: 1/37 = 2.70%᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → about 7.33 × 10⁻²².
This illustrates bold play in the specified model. It optimizes reaching a target, not expected profit, and can lose the entire bankroll quickly.
ᱟᱯᱮ ᱴᱷᱮᱱ $500 ᱢᱮᱱᱟᱜ-ᱟ ᱟᱨ $1,000 ᱯᱮ ᱠᱷᱚᱡᱚᱜ ᱠᱟᱱᱟ, ᱧᱟᱢ ᱛᱟᱭᱚᱢ ᱜᱮ ᱛᱤᱝᱜᱩ ᱠᱟᱛᱮ᱾ ᱟᱯᱮ ᱢᱤᱫ ᱞᱮᱠᱟᱱ ᱵᱟᱡᱤ ᱯᱮ ᱵᱟᱪᱷᱟᱣᱟ ᱟᱨ ᱢᱤᱫ ᱫᱷᱟᱣ ᱡᱤᱛᱟᱹᱣ ᱥᱮ ᱴᱟᱠᱟ ᱢᱩᱪᱟᱹᱫ ᱦᱟᱹᱵᱤᱡ ᱚᱱᱟ ᱫᱚᱦᱲᱟᱭᱟ ᱯᱮ᱾ ᱚᱠᱟ ᱞᱮᱠᱟᱱ ᱵᱟᱡᱤ ᱨᱮ ᱡᱚᱛᱚ ᱠᱷᱚᱱ ᱵᱮᱥ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ?
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ ᱟᱨᱟᱜ ᱨᱮ ᱢᱤᱫ $500 ᱵᱟᱡᱤ: 48.6%᱾ ᱡᱟᱦᱟᱸ ᱯᱞᱟᱱ ᱴᱟᱠᱟ ᱦᱩᱰᱤᱧ ᱵᱟᱡᱤ ᱠᱚ ᱨᱮ ᱦᱟᱹᱴᱤᱧᱟ, ᱚᱱᱟ ᱡᱚᱛᱚ ᱵᱟᱹᱲᱤᱡ ᱛᱮ ᱦᱩᱭᱩᱜ-ᱟ᱾
ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱱᱚᱶᱟ ᱞᱮᱠᱟᱛᱮ ᱵᱟᱪᱷᱟᱣ ᱯᱮ ᱡᱮ ᱢᱤᱫ ᱡᱤᱛ ᱜᱮ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ: ᱥᱴᱨᱮᱴ ᱚᱯᱵᱟᱡᱤᱥᱴᱨᱮᱴ ᱚᱯᱢᱤᱫ ᱮᱞ, ᱵᱷᱩᱜᱛᱟᱱ 35:1᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱮ $30 ᱫᱚ $1,050 ᱡᱤᱛᱟᱹᱣᱚᱜ-ᱟ, ᱥᱯᱞᱤᱴᱵᱟᱡᱤᱥᱯᱞᱤᱴᱵᱟᱨ ᱥᱟᱵᱟᱫ ᱮᱞ, ᱵᱷᱩᱜᱛᱟᱱ 17:1᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱮ $60 ᱫᱚ $1,020, ᱟᱨ ᱚᱱᱟ ᱞᱮᱠᱟ ᱜᱮ᱾ ᱛᱟᱭᱚᱢ ᱴᱟᱠᱟ ᱢᱩᱪᱟᱹᱫ ᱞᱟᱦᱟ ᱠᱚᱢ ᱥᱮ ᱠᱚᱢ ᱢᱤᱫ ᱵᱟᱡᱤ ᱡᱤᱛᱟᱹᱣ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱞᱮᱠᱷᱟ ᱯᱮ᱾ ᱜᱮᱞ ᱛᱩᱨᱩᱭ $30 ᱥᱴᱨᱮᱴ ᱚᱯ ᱡᱚᱛᱚ ᱦᱟᱨᱟᱣ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ (36/37)¹⁶ = 64.5%, ᱚᱱᱟᱛᱮ 35.5% ᱚᱠᱛᱚ $1,000 ᱥᱮᱴᱮᱨᱚᱜ-ᱟ᱾
ᱛᱟᱹᱞᱤᱠᱟᱹ ᱨᱮ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱩᱫᱩᱜ ᱟᱠᱟᱱᱟ᱾ ᱟᱨᱟᱜ ᱡᱚᱛᱚ ᱠᱷᱚᱱ ᱵᱮᱥ, ᱪᱮᱫᱟᱜ ᱥᱮ ᱚᱱᱟ ᱢᱤᱫ ᱵᱟᱡᱤ ᱨᱮ ᱜᱮ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ, ᱚᱱᱟᱛᱮ ᱵᱟᱲᱛᱤ ᱢᱤᱫ ᱫᱷᱟᱣ ᱜᱮ ᱮᱢᱚᱜ-ᱟ, $500 ᱨᱮ᱾ ᱥᱤᱠᱥ ᱞᱟᱭᱤᱱᱵᱟᱡᱤᱥᱤᱠᱥ ᱞᱟᱭᱤᱱᱵᱟᱨ ᱥᱟᱵᱟᱫ ᱯᱟᱹᱱᱛᱤ ᱨᱮ ᱛᱩᱨᱩᱭ ᱮᱞ, ᱵᱷᱩᱜᱛᱟᱱ 5:1᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱥᱤᱡᱮᱸ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱫᱚᱥᱟᱨ ᱨᱮ, ᱪᱮᱫᱟᱜ ᱥᱮ ᱚᱱᱟ ᱮᱠᱮᱞ ᱯᱮ ᱵᱟᱡᱤ ᱞᱟᱹᱠᱛᱤᱭᱟ᱾ ᱢᱤᱫ ᱰᱚᱡᱮᱱᱵᱟᱡᱤᱰᱚᱡᱮᱱ1–12, 13–24 ᱟᱨᱵᱟᱝ 25–36, ᱵᱷᱩᱜᱛᱟᱱ 2:1᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱵᱟᱡᱤ ᱡᱚᱛᱚ ᱠᱷᱚᱱ ᱵᱟᱹᱲᱤᱡ, 12/37 ᱥᱚᱢᱵᱷᱟᱵᱱᱟ; $1,000 ᱥᱮ ᱵᱮᱥᱤ ᱦᱟᱹᱵᱤᱡ $250 ᱭᱩᱱᱤᱴᱴᱟᱠᱟᱭᱩᱱᱤᱴᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱟᱨᱵᱟᱝ ᱠᱷᱮᱞᱚᱸᱰ ᱵᱮᱵᱷᱟᱨ ᱵᱮᱥ ᱵᱟᱡᱤ ᱴᱟᱠᱟ᱾ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱠᱚ ᱭᱩᱱᱤᱴ ᱛᱮ ᱵᱩᱡᱷᱟᱹᱣᱚᱜ-ᱟ ᱡᱮᱢᱚᱱ ᱡᱟᱦᱟᱸᱱ ᱴᱮᱵᱩᱞ ᱨᱮ ᱞᱟᱹᱜᱩ ᱦᱩᱭᱩᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱮ ᱠᱷᱮᱞ ᱠᱟᱛᱮ ᱦᱚᱸ, ᱰᱚᱡᱮᱱ ᱫᱚ ᱮᱠᱮᱞ 46.4% ᱚᱠᱛᱚ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ᱾
ᱵᱚᱞᱢᱟᱱ (Bollman, 2024) ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱞᱟᱹᱜᱤᱫ ᱚᱱᱟ ᱜᱮ ᱛᱟᱹᱞᱤᱠᱟᱹ ᱮ ᱵᱮᱱᱟᱣ ᱟᱠᱟᱫᱟ᱾ ᱩᱱᱤᱭᱟᱜ ᱰᱚᱡᱮᱱ ᱛᱷᱟᱨ ᱨᱮ ᱢᱤᱫ ᱵᱷᱩᱞ ᱢᱮᱱᱟᱜ-ᱟ: ᱚᱱᱰᱮ 12/38 = 31.6% ᱛᱟᱦᱮᱸ ᱞᱟᱹᱠᱛᱤ ᱛᱟᱦᱮᱸᱱᱟ᱾
ᱵᱟᱡᱤᱵᱟᱡᱤ ᱴᱟᱠᱟ × ᱵᱟᱡᱤ ᱞᱮᱠᱷᱟ$1,000 ᱥᱮᱴᱮᱨ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟᱥᱴᱨᱮᱴ ᱚᱯ$30 × 1635.5%ᱥᱯᱞᱤᱴ$60 × 835.9%ᱥᱴᱨᱤᱴ$90 × 534.5%ᱠᱚᱨᱱᱟᱨ$125 × 436.7%ᱥᱤᱠᱥ ᱞᱟᱭᱤᱱ$166, $166, $16841.2%ᱰᱚᱡᱮᱱ$500 × 132.4%ᱟᱨᱟᱜ$500 × 148.6%ᱟᱯᱮ ᱡᱚᱛᱚ ᱜᱷᱩᱨᱟᱹᱣ ᱨᱮ ᱟᱨᱟᱜ ᱨᱮ ᱢᱤᱫ ᱭᱩᱱᱤᱴ ᱵᱟᱡᱤ ᱞᱟᱜᱟᱣ ᱮᱫᱟ ᱯᱮ, ᱡᱟᱦᱟᱸ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱫᱚ ᱛᱤᱥ ᱦᱚᱸ ᱵᱟᱝ ᱢᱩᱪᱟᱹᱫᱚᱜ-ᱟ ᱚᱱᱟ ᱛᱮ᱾ ᱯᱟᱦᱤᱞ ᱜᱷᱩᱨᱟᱹᱣ ᱛᱟᱭᱚᱢ ᱟᱯᱮ ᱢᱤᱫ ᱭᱩᱱᱤᱴ ᱞᱟᱵᱷ ᱥᱮ ᱢᱤᱫ ᱭᱩᱱᱤᱴ ᱦᱟᱹᱱᱤ ᱨᱮ ᱢᱮᱱᱟᱜ-ᱟ ᱯᱮ᱾ ᱟᱨᱦᱚᱸ ᱛᱤᱥ ᱦᱚᱸ ᱴᱷᱤᱠ ᱵᱟᱨᱟᱵᱟᱨ ᱨᱮ ᱥᱮᱴᱮᱨ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ ᱪᱮᱫ?
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ 37 ᱨᱮ 36, 97.3%᱾ ᱟᱢᱮᱨᱤᱠᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 38 ᱨᱮ 36, 94.7%᱾
ᱡᱩᱫᱤ ᱯᱟᱦᱤᱞ ᱜᱷᱩᱨᱟᱹᱣ ᱡᱤᱛᱟᱹᱣᱚᱜ-ᱟ (37 ᱨᱮ 18 ᱫᱷᱟᱣ), ᱟᱯᱮ ᱢᱤᱫ ᱭᱩᱱᱤᱴ ᱞᱟᱵᱷ ᱨᱮ ᱢᱮᱱᱟᱜ-ᱟ ᱯᱮ, ᱟᱨ ᱵᱟᱲᱛᱤ ᱫᱚ ᱡᱚᱛᱚ ᱵᱟᱝ ᱢᱩᱪᱟᱹᱫ ᱥᱮᱥᱚᱱ ᱞᱟᱛᱟᱨ ᱥᱮᱫ ᱮ ᱟᱨᱟᱜᱟ, ᱚᱱᱟᱛᱮ ᱡᱚᱦᱚᱫ ᱜᱮ ᱟᱯᱮ ᱵᱟᱨᱟᱵᱟᱨ ᱛᱮ ᱨᱩᱣᱟᱹᱲ ᱦᱤᱡᱩᱜ-ᱟ ᱯᱮ: ᱚᱱᱟ ᱫᱚ ᱯᱟᱠᱟ᱾ ᱡᱩᱫᱤ ᱦᱟᱨᱟᱣᱚᱜ-ᱟ (37 ᱨᱮ 19 ᱫᱷᱟᱣ), ᱢᱤᱫ ᱭᱩᱱᱤᱴ ᱪᱮᱛᱟᱱ ᱛᱮ ᱫᱮᱪ ᱞᱟᱹᱠᱛᱤᱭᱟ, ᱟᱨ ᱛᱤᱥ ᱦᱚᱸ ᱢᱤᱫ ᱭᱩᱱᱤᱴ ᱞᱟᱵᱷ ᱨᱮ ᱥᱮᱴᱮᱨ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ 18/19 (ᱪᱮᱛᱟᱱ ᱨᱮᱭᱟᱜ ᱛᱟᱹᱞᱤᱠᱟᱹ ᱧᱮᱞ ᱯᱮ)᱾
ᱥᱟᱶᱛᱮ: 18/37 + 19/37 × 18/19 = 18/37 + 18/37 = 36/37᱾
ᱥᱟᱫᱷᱟᱨᱚᱬ ᱛᱮ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ 1 ᱠᱷᱚᱱ ᱢᱤᱫ ᱜᱷᱩᱨᱟᱹᱣ ᱡᱤᱛᱟᱹᱣ ᱟᱨ ᱦᱟᱨᱟᱣ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱛᱟᱞᱟ ᱨᱮᱭᱟᱜ ᱯᱷᱟᱨᱟᱠ ᱤᱫᱤ ᱠᱟᱛᱮ: ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱪᱟᱠᱟ ᱨᱮ 1 − 1/37, ᱟᱢᱮᱨᱤᱠᱟᱱ ᱨᱮ 1 − 2/38᱾ ᱡᱤᱨᱚᱪᱟᱠᱟᱡᱤᱨᱚᱢᱤᱫᱜᱮ ᱦᱟᱹᱨᱭᱟᱹᱲ ᱠᱷᱟᱱᱟ ᱡᱟᱦᱟᱸ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ, ᱰᱚᱡᱮᱱ ᱟᱨᱵᱟᱝ ᱠᱚᱞᱚᱢ ᱵᱟᱡᱤ ᱵᱟᱭ ᱠᱚᱵᱷᱟᱨᱟ; ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱨᱮᱭᱟᱜ ᱢᱩᱞ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱤᱝᱜᱚᱞ ᱡᱤᱨᱚ, 0᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱵᱟᱹᱱᱩᱜ ᱠᱷᱮᱞ ᱨᱮ ᱯᱷᱟᱨᱟᱠ ᱵᱟᱹᱱᱩᱜ-ᱟ ᱟᱨ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ 1: ᱞᱮᱠᱷᱟ ᱫᱚ ᱡᱚᱛᱚ ᱚᱠᱛᱚ ᱵᱟᱨᱟᱵᱟᱨ ᱛᱮ ᱨᱩᱣᱟᱹᱲᱚᱜ-ᱟ᱾ ᱮᱯᱥᱴᱟᱭᱤᱱ (Epstein, 2013) ᱥᱟᱫᱷᱟᱨᱚᱬ ᱱᱤᱭᱚᱢ ᱮ ᱮᱢ ᱟᱠᱟᱫᱟ᱾
ᱯᱟᱥᱠᱟᱞ (Pascal) ᱨᱮᱭᱟᱜ 1656 ᱥᱮᱨᱢᱟ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱥᱭᱟ: ᱵᱟᱨ ᱠᱷᱮᱞᱚᱸᱰ ᱠᱤᱱ ᱯᱮ ᱯᱟᱥᱟ ᱠᱤᱱ ᱞᱟᱹᱜᱟᱣᱟ, ᱵᱟᱨᱭᱟ ᱜᱮ 12 ᱜᱩᱴᱤ ᱥᱟᱶ ᱮᱦᱚᱵ ᱠᱟᱛᱮ᱾ ᱡᱚᱛᱚ 11 ᱫᱚ ᱯᱟᱦᱤᱞ ᱠᱷᱮᱞᱚᱸᱰ ᱴᱷᱮᱱ ᱢᱤᱫ ᱜᱩᱴᱤ ᱮ ᱞᱟᱜᱟᱣᱟ, ᱡᱚᱛᱚ 14 ᱫᱚ ᱫᱚᱥᱟᱨ ᱴᱷᱮᱱ; ᱮᱴᱟᱜ ᱞᱟᱹᱜᱟᱣ ᱫᱚ ᱵᱟᱝ ᱞᱮᱠᱷᱟᱚᱜ-ᱟ᱾ ᱯᱟᱦᱤᱞ ᱠᱷᱮᱞᱚᱸᱰ ᱡᱚᱛᱚ 24 ᱡᱤᱛᱟᱹᱣ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ ᱪᱮᱫ? ᱟᱨ ᱡᱩᱫᱤ ᱚᱱᱟ ᱵᱚᱫᱚᱞ ᱟᱯᱮ ᱡᱚᱛᱚ ᱜᱷᱩᱨᱟᱹᱣ ᱨᱮ ᱟᱨᱟᱜ ᱨᱮ 1 ᱭᱩᱱᱤᱴ ᱵᱟᱡᱤ ᱞᱟᱜᱟᱣ ᱯᱮ ᱢᱤᱫ ᱜᱟᱛᱮ ᱵᱤᱨᱩᱫᱷ ᱨᱮ ᱡᱟᱦᱟᱸᱭ ᱵᱮᱸᱠ ᱞᱮᱠᱟ ᱠᱟᱹᱢᱤᱭᱟ, ᱵᱟᱨᱭᱟ ᱜᱮ 12 ᱭᱩᱱᱤᱴ, ᱟᱯᱮ ᱡᱚᱛᱚ 24 ᱡᱤᱛᱟᱹᱣ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ ᱪᱮᱫ?
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ ᱯᱟᱦᱤᱞ ᱠᱷᱮᱞᱚᱸᱰ 1,158 ᱨᱮ ᱡᱟᱦᱟᱱ 1,157 ᱫᱷᱟᱣ ᱮ ᱡᱤᱛᱟᱹᱣᱟ᱾ ᱟᱯᱮ, ᱟᱨᱟᱜ ᱨᱮ, ᱡᱚᱛᱚ 24 ᱭᱩᱱᱤᱴ ᱮᱠᱮᱞ ᱡᱟᱦᱟᱱ 34% ᱚᱠᱛᱚ ᱯᱮ ᱡᱤᱛᱟᱹᱣᱟ᱾
ᱯᱮ ᱯᱟᱥᱟ ᱫᱚ 27 ᱞᱮᱠᱟ ᱛᱮ 11 ᱟᱨ 15 ᱞᱮᱠᱟ ᱛᱮ 14 ᱠᱚ ᱵᱮᱱᱟᱣᱟ, ᱚᱱᱟᱛᱮ ᱡᱚᱛᱚ ᱥᱟᱨᱮᱡᱚᱜ ᱜᱩᱴᱤ 42 ᱨᱮ 27 ᱫᱷᱟᱣ, 14 ᱨᱮ 9 ᱫᱷᱟᱣ, ᱯᱟᱦᱤᱞ ᱠᱷᱮᱞᱚᱸᱰ ᱴᱷᱮᱱ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ᱾ ᱵᱟᱨᱭᱟ ᱫᱷᱟᱨᱮ 12 ᱠᱷᱚᱱ ᱮᱦᱚᱵ ᱠᱟᱛᱮ, ᱡᱚᱛᱚ ᱤᱫᱤ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ 1/(1 + r¹²), ᱡᱟᱦᱟᱸ ᱨᱮ r ᱫᱚ ᱮᱴᱟᱜ ᱫᱷᱟᱨᱮ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱟᱨ ᱟᱯᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱨᱮᱭᱟᱜ ᱟᱹᱱᱩᱯᱟᱹᱛ᱾
ᱯᱟᱦᱤᱞ ᱠᱷᱮᱞᱚᱸᱰ ᱞᱟᱹᱜᱤᱫ r = 5/9, ᱟᱨ (5/9)¹² ≈ 0.00086, ᱚᱱᱟᱛᱮ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱡᱟᱦᱟᱱ 0.99914: ᱚᱰᱥ 9¹² ᱨᱮ 5¹², ᱵᱟᱝᱠᱷᱟᱱ 282,429,536,481 ᱨᱮ 244,140,625, ᱡᱟᱦᱟᱱ 1,157 ᱨᱮ 1᱾ ᱦᱚᱭᱜᱮᱱᱥ (Huygens) 1657 ᱨᱮ ᱴᱷᱤᱠ ᱱᱚᱣᱟ ᱮᱞ ᱠᱚ ᱮ ᱪᱷᱟᱯᱟ ᱞᱮᱫᱟ᱾
ᱟᱨᱟᱜ ᱨᱮ, ᱡᱤᱨᱚ ᱞᱟᱹᱜᱤᱫ r = 19/18, ᱟᱨ (19/18)¹² ≈ 1.913: ᱟᱯᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ 1/2.913 ≈ 34.3%᱾ ᱠᱚᱭᱮᱱ ᱫᱚ 50% ᱮ ᱮᱢ ᱛᱟᱵᱚᱱᱟ᱾ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱨᱮᱭᱟᱜ 2.70% ᱵᱟᱲᱛᱤ ᱫᱚ, ᱟᱭᱢᱟ ᱞᱟᱹᱠᱛᱤ ᱵᱟᱡᱤ ᱨᱮ ᱡᱚᱲᱟᱣ ᱠᱟᱛᱮ, 16 ᱯᱚᱭᱮᱱᱴ ᱨᱮᱭᱟᱜ ᱯᱷᱟᱨᱟᱠ ᱮ ᱵᱮᱱᱟᱣᱟ᱾
ᱞᱟᱸᱫᱟ ᱞᱟᱹᱜᱤᱫ ᱠᱚᱢᱤᱠ
ᱦᱤᱢᱢᱚᱛ ᱠᱷᱮᱞ ᱜᱮ ᱡᱚᱛᱚ ᱠᱷᱚᱱ ᱵᱮᱥ᱾ ᱚᱱᱟ ᱞᱚᱜᱚᱱ ᱦᱚᱸ ᱢᱩᱪᱟᱹᱫᱚᱜ-ᱟ᱾
ᱯᱷᱮᱰᱟᱛ
- Feller, W. An Introduction to Probability Theory and Its Applications, Vol. 1.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.
- Taylor, D. G. Games, Gambling, and Probability: An Introduction to Mathematics, 2nd ed.
- Carcavi, P. de. Letter to Huygens, 28 September 1656, on the problem Pascal posed to Fermat.
- Huygens, C. De Ratiociniis in Ludo Aleae.
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Reuters. “Briton bets it all on roulette spin, and wins.”
- Las Vegas Sun. “Man wagers life’s worth.”