ᱡᱮᱞᱮᱧ ᱚᱠᱛᱚ ᱨᱮ ᱥᱮᱴᱮᱨ: ᱨᱩᱞᱮᱴ ᱨᱮ ᱢᱟᱨᱟᱝ ᱮᱞ ᱨᱮᱭᱟᱜ ᱱᱤᱭᱚᱢ
ᱟᱣᱥᱚᱛ ᱫᱚ ᱪᱮᱫ ᱞᱮᱠᱟ −2.70% ᱥᱮᱫ ᱛᱷᱤᱨᱚᱜ-ᱟ, ᱟᱨ ᱚᱱᱟ ᱫᱚ ᱪᱮᱫᱟᱜ ᱢᱚᱱ ᱨᱮᱭᱟᱜ ᱵᱷᱟᱵᱱᱟ ᱠᱷᱚᱱ ᱵᱟᱹᱲᱛᱤ ᱚᱠᱛᱚ ᱦᱟᱛᱟᱣ-ᱟ᱾
ᱜᱷᱩᱨᱟᱹᱣ ᱡᱟᱦᱟᱸ ᱞᱮᱠᱟ ᱡᱚᱢᱟ ᱦᱩᱭᱩᱜ ᱠᱟᱱᱟ, ᱢᱤᱫ ᱜᱷᱩᱨᱟᱹᱣ ᱨᱮᱭᱟᱜ ᱟᱣᱥᱚᱛ ᱦᱟᱹᱱᱤ ᱫᱚ −1/37 ᱥᱮᱫ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ, ᱟᱨ ᱚᱱᱟ ᱨᱮᱭᱟᱜ ᱯᱟᱥᱱᱟᱣ ᱫᱚ 1/√N ᱞᱮᱠᱟ ᱦᱩᱰᱤᱧᱚᱜ-ᱟ᱾ ᱟᱨᱟᱜ ᱨᱮ 1,000 ᱜᱷᱩᱨᱟᱹᱣ ᱛᱟᱭᱚᱢ ᱟᱣᱥᱚᱛ ᱫᱚ ᱡᱟᱹᱥᱛᱤ ᱛᱮ ᱟᱸᱫᱟᱡᱽ ᱠᱷᱚᱱ ±3% ᱵᱷᱤᱛᱤᱨ ᱛᱟᱦᱮᱸᱱᱟ᱾
ᱢᱟᱨᱟᱝ ᱮᱞ ᱨᱮᱭᱟᱜ ᱱᱤᱭᱚᱢ
For independent, identically distributed bets with finite expectation, the running average tends toward the expected valueᱜᱚᱱᱤᱛᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝᱡᱮᱞᱮᱧ ᱚᱠᱛᱚ ᱨᱮ ᱢᱤᱫ ᱵᱟᱡᱤ ᱨᱮᱭᱟᱜ ᱟᱣᱥᱚᱛ ᱨᱮᱡᱟᱞᱴ᱾ ᱡᱚᱛᱚ ᱥᱟᱫᱷᱟᱨᱚᱱ ᱭᱩᱨᱚᱯᱤᱭᱟᱱ ᱵᱟᱡᱤ ᱨᱮ ᱵᱟᱡᱤ ᱴᱟᱠᱟ ᱨᱮᱭᱟᱜ −1/37᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →. After N standard single-zeroᱪᱟᱠᱟᱡᱤᱨᱚᱢᱤᱫᱜᱮ ᱦᱟᱹᱨᱭᱟᱹᱲ ᱠᱷᱟᱱᱟ ᱡᱟᱦᱟᱸ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ, ᱰᱚᱡᱮᱱ ᱟᱨᱵᱟᱝ ᱠᱚᱞᱚᱢ ᱵᱟᱡᱤ ᱵᱟᱭ ᱠᱚᱵᱷᱟᱨᱟ; ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱨᱮᱭᱟᱜ ᱢᱩᱞ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱤᱝᱜᱚᱞ ᱡᱤᱨᱚ, 0᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → even-money betsᱵᱟᱡᱤᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤᱟᱨᱟᱜ/ᱦᱮᱸᱫᱮ, ᱵᱤᱡᱳᱲ/ᱡᱳᱲ, ᱢᱟᱨᱟᱝ/ᱦᱩᱰᱤᱧ᱾ 18 ᱮᱞ, ᱵᱷᱩᱜᱛᱟᱱ 1:1᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → at one unitᱴᱟᱠᱟᱭᱩᱱᱤᱴᱢᱤᱫ ᱥᱤᱥᱴᱮᱢ ᱟᱨᱵᱟᱝ ᱠᱷᱮᱞᱚᱸᱰ ᱵᱮᱵᱷᱟᱨ ᱵᱮᱥ ᱵᱟᱡᱤ ᱴᱟᱠᱟ᱾ ᱯᱨᱚᱜᱽᱨᱮᱥᱚᱱ ᱠᱚ ᱭᱩᱱᱤᱴ ᱛᱮ ᱵᱩᱡᱷᱟᱹᱣᱚᱜ-ᱟ ᱡᱮᱢᱚᱱ ᱡᱟᱦᱟᱸᱱ ᱴᱮᱵᱩᱞ ᱨᱮ ᱞᱟᱹᱜᱩ ᱦᱩᱭᱩᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →, its expectation is −1/37 and its standard deviationᱜᱚᱱᱤᱛᱥᱴᱮᱱᱰᱟᱨᱰ ᱰᱤᱵᱷᱤᱭᱮᱥᱚᱱᱣᱮᱨᱤᱭᱮᱱᱥ ᱨᱮᱭᱟᱜ ᱵᱚᱜᱚ ᱢᱩᱞ; ᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱠᱷᱚᱱ ᱨᱮᱡᱟᱞᱴ ᱨᱮᱭᱟᱜ ᱥᱟᱫᱷᱟᱨᱚᱱ ᱥᱟᱦᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → is about 1/√N. That spread is about 10% of the stake after 100 spins, 3.16% after 1,000 and 1% after 10,000. More observations make the edge easier to distinguish from random variation; no fixed spin count guarantees a particular observation.
ᱪᱮᱫ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ ᱟᱨ ᱪᱮᱫ ᱵᱟᱝ
ᱢᱤᱫ ᱜᱷᱩᱨᱟᱹᱣ ᱨᱮᱭᱟᱜ ᱟᱣᱥᱚᱛ ᱫᱚ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ᱾ ᱡᱚᱛᱚ ᱫᱚ ᱵᱟᱝ: N ᱡᱟᱦᱟᱸ ᱞᱮᱠᱟ ᱵᱟᱹᱲᱛᱤᱭᱚᱜ-ᱟ, ᱚᱱᱟ ᱞᱮᱠᱟ ᱜᱮ ᱡᱚᱛᱚ ᱫᱚ ᱡᱤᱨᱚ ᱠᱷᱚᱱ ᱟᱨᱦᱚᱸ ᱥᱟᱹᱝᱜᱤᱧ ᱪᱟᱞᱟᱜ-ᱟ, ᱟᱸᱫᱟᱡᱽ ᱛᱮ N ᱨᱮᱭᱟᱜ ᱠᱚᱢ ᱵᱮᱥᱤ 2.7%, ᱟᱨ ᱚᱱᱟ ᱪᱟᱨᱤᱫᱤᱥᱟᱹ √N ᱯᱟᱥᱱᱟᱣ ᱥᱟᱶ᱾ $10 ᱛᱮ 10,000 ᱜᱷᱩᱨᱟᱹᱣ ᱠᱷᱮᱞ ᱠᱟᱫ ᱠᱷᱮᱞᱚᱸᱰ ᱫᱚ ᱟᱸᱫᱟᱡᱽ ᱛᱮ $2,700 ᱦᱟᱨᱟᱣ ᱨᱮ ᱛᱟᱦᱮᱸᱱᱟᱭ, $1,000 ᱠᱚᱢ ᱵᱮᱥᱤ᱾ ᱟᱨᱟᱜᱵᱟᱡᱤᱟᱨᱟᱜ18 ᱟᱨᱟᱜ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱨᱩᱡᱽ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱮᱭᱟᱜ ᱪᱟᱹᱞᱩ ᱦᱟᱹᱴᱤᱧ ᱫᱚ ᱢᱟᱦᱟᱸ ᱞᱟᱦᱟ ᱠᱷᱚᱱ 48.65% ᱥᱮᱫ ᱛᱷᱤᱨ ᱮᱱᱟ; ᱪᱟᱹᱞᱩ ᱵᱮᱞᱮᱱᱥ ᱫᱚ ᱚᱠᱟ ᱨᱮ ᱦᱚᱸ ᱵᱟᱝ ᱛᱷᱤᱨ ᱟᱠᱟᱱᱟ᱾
- p10 −$440
- p25 −$280
- ᱢᱤᱰᱤᱭᱟᱱ −$140
- p75 +$0
- p90 +$140
ᱢᱚᱱ ᱨᱮᱭᱟᱜ ᱵᱷᱟᱵᱱᱟ ᱪᱮᱫᱟᱜ ᱵᱷᱩᱞ ᱦᱩᱭᱩᱜ-ᱟ
ᱦᱚᱲ ᱫᱚ ᱵᱷᱟᱵᱱᱟ ᱠᱚ ᱛᱟᱦᱮᱸᱱᱟ ᱡᱮ ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱫᱚ ᱞᱚᱜᱚᱱ ᱧᱮᱞᱚᱜ-ᱟ, ᱪᱮᱫᱟᱜ ᱥᱮ 2.70% ᱫᱚ ᱟᱹᱰᱤ ᱵᱟᱹᱲᱛᱤ ᱞᱮᱠᱟ ᱟᱹᱭᱠᱟᱹᱣᱚᱜ-ᱟ; ᱟᱨ ᱩᱭᱦᱟᱹᱨ ᱠᱚ ᱡᱮ ᱡᱮᱞᱮᱧ ᱫᱟᱣ ᱠᱚ “ᱥᱚᱢᱟᱱ ᱦᱩᱭᱩᱜ-ᱟ”, ᱪᱮᱫᱟᱜ ᱥᱮ ᱢᱟᱨᱟᱝ ᱮᱞ ᱨᱮᱭᱟᱜ ᱱᱤᱭᱚᱢᱜᱚᱱᱤᱛᱢᱟᱨᱟᱝ ᱮᱞ ᱨᱮᱭᱟᱜ ᱱᱤᱭᱚᱢᱯᱚᱨᱚᱠᱷ ᱨᱮᱭᱟᱜ ᱮᱞ ᱵᱟᱲᱦᱟᱣ ᱞᱮᱠᱷᱟᱱ ᱟᱡᱟᱫ ᱨᱮᱡᱟᱞᱴ ᱨᱮᱭᱟᱜ ᱟᱣᱥᱚᱛ ᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱴᱷᱮᱱ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱢᱮᱱᱟᱜ-ᱟ ᱡᱮ ᱟᱣᱥᱚᱛ ᱫᱚ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ᱾ ᱵᱟᱨᱭᱟ ᱵᱷᱟᱵᱱᱟ ᱜᱮ ᱢᱟᱯ ᱵᱷᱩᱞ ᱠᱚ ᱵᱩᱡᱷᱟᱹᱣᱟ: ᱢᱤᱫ ᱜᱷᱩᱨᱟᱹᱣ ᱨᱮᱭᱟᱜ ᱣᱮᱨᱤᱭᱮᱱᱥᱜᱚᱱᱤᱛᱣᱮᱨᱤᱭᱮᱱᱥᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱜᱷᱮᱨᱟᱣ ᱨᱮᱡᱟᱞᱴ ᱛᱤᱱᱟᱹᱜ ᱯᱟᱥᱱᱟᱣᱚᱜ-ᱟ ᱚᱱᱟ ᱨᱮᱭᱟᱜ ᱥᱟᱯᱲᱟᱣ᱾ ᱥᱴᱨᱮᱴ ᱚᱯ ᱞᱟᱹᱜᱤᱫ ᱵᱟᱹᱲᱛᱤ, ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ ᱞᱟᱹᱜᱤᱫ ᱠᱚᱢ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱥᱟᱶ ᱛᱩᱞᱟᱹ ᱨᱮ ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱫᱚ ᱦᱩᱰᱤᱧ ᱜᱮᱭᱟ (σ = 1 ᱭᱩᱱᱤᱴ, EV = 0.027 ᱥᱟᱶ), ᱚᱱᱟᱛᱮ ᱢᱤᱫ ᱥᱤᱜᱽᱢᱟ ᱞᱮᱠᱟᱛᱮ ᱧᱮᱞᱚᱜ ᱞᱟᱹᱜᱤᱫ (1/0.027)² ≈ 1,400 ᱜᱷᱩᱨᱟᱹᱣ ᱞᱟᱹᱠᱛᱤᱭᱟ᱾ ᱟᱨ ᱟᱣᱥᱚᱛ ᱨᱮᱭᱟᱜ ᱥᱮᱴᱮᱨ ᱫᱚ ᱡᱚᱛᱚ ᱛᱟᱭᱚᱢ ᱛᱮ ᱵᱟᱝ ᱟᱹᱜᱩᱭᱟ; ᱚᱱᱟ ᱫᱚ ᱥᱮᱫᱟᱭ ᱨᱮᱭᱟᱜ ᱪᱮᱛᱟᱱ-ᱞᱟᱛᱟᱨ ᱜᱮ ᱦᱟᱞᱠᱟ ᱠᱚ ᱵᱮᱱᱟᱣᱟ᱾
ᱮᱴᱟᱜ ᱵᱟᱡᱤ ᱞᱟᱹᱜᱤᱫ ᱥᱮᱴᱮᱨ
For straight-up bets, σ is about 5.84 per unit, compared with about 1 for even-money bets. Using exact values, expected lossᱜᱚᱱᱤᱛᱟᱸᱫᱟᱡᱽ ᱦᱟᱹᱱᱤᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱜᱩᱬ ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱴᱟᱠᱟ; ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱟᱨᱵᱟᱝ ᱚᱠᱛᱚ ᱨᱮ ᱟᱣᱥᱚᱛ ᱛᱮ ᱦᱟᱨᱟᱣᱚᱜ ᱴᱟᱠᱟ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → equals one standard deviation of the total at 46,656 straight-up spins and 1,368 even-money spins. This compares scales of variation; one standard deviation is not a threshold that establishes an edge.
ᱥᱤᱥᱴᱮᱢ ᱯᱚᱨᱚᱠᱷ ᱞᱟᱹᱜᱤᱫ ᱢᱟᱱᱮ
A positive sample average does not establish that a system has positive expected value. A useful test specifies the rules, stakes, stopping rule and success criterion before examining results, and accounts for trying multiple systems. Under fixed-stake single-zero red betting, a profit after exactly 100 spins has probabilityᱜᱚᱱᱤᱛᱥᱚᱢᱵᱷᱟᱵᱱᱟᱢᱤᱫ ᱨᱮᱡᱟᱞᱴ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ, 0 ᱠᱷᱚᱱ 1 ᱟᱨᱵᱟᱝ 0% ᱠᱷᱚᱱ 100%᱾ ᱢᱤᱫ ᱮᱞ: 1/37 = 2.70%᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → about 35.53%. Simulation can test a stated model, but cannot prove that a real wheel behaves like that model.
ᱯᱷᱚᱨᱢᱩᱞᱟ
ᱠᱩᱠᱞᱤ ᱠᱚ
Playing longer does not guarantee that you will get ahead. In the idealized fixed one-unit red-bet model with no bankrollᱴᱟᱠᱟᱠᱷᱮᱞ ᱯᱩᱸᱡᱤᱠᱷᱮᱞ ᱞᱟᱹᱜᱤᱫ ᱟᱞᱟᱜ ᱫᱚᱦᱚ ᱟᱠᱟᱱ ᱡᱚᱛᱚ ᱴᱟᱠᱟ᱾ ᱠᱷᱮᱞ ᱯᱩᱸᱡᱤ ᱥᱟᱢᱵᱷᱟᱞ ᱫᱚ ᱢᱮᱱᱮᱛ ᱢᱤᱫ ᱵᱟᱡᱤ ᱟᱨ ᱢᱤᱫ ᱥᱮᱥᱚᱱ ᱨᱮ ᱚᱱᱟ ᱠᱷᱚᱱ ᱛᱤᱱᱟᱹᱜ ᱡᱚᱠᱷᱤᱢ ᱨᱮ ᱫᱚᱦᱚᱭ ᱚᱱᱟ ᱴᱷᱟᱹᱣᱠᱟᱹ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → limit, the chance of ever reaching a one-unit profit from zero is 18/19, about 94.7%. A finite bankroll lowers that chance. Continuing indefinitely with negative expectation eventually drives the total downward under this model.
ᱵᱟᱝ᱾ ᱚᱱᱟ ᱨᱮᱭᱟᱜ ᱢᱟᱱᱮ ᱫᱚ ᱱᱚᱶᱟ ᱡᱮ ᱥᱮᱫᱟᱭ ᱨᱮᱭᱟᱜ ᱪᱮᱛᱟᱱ-ᱞᱟᱛᱟᱨ ᱫᱚ ᱢᱤᱫ ᱢᱟᱨᱟᱝ ᱱᱢᱩᱱᱟ ᱨᱮᱭᱟᱜ ᱦᱩᱰᱤᱧ ᱦᱟᱹᱴᱤᱧ ᱦᱩᱭᱩᱜ ᱠᱟᱱᱟ᱾
ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱞᱟᱹᱜᱤᱫ, ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱯᱩᱨᱟᱹ ᱧᱮᱞ ᱞᱟᱹᱜᱤᱫ ᱠᱚᱢ ᱵᱮᱥᱤ 10,000᱾ ᱥᱴᱨᱮᱴ ᱚᱯ ᱞᱟᱹᱜᱤᱫ, ᱠᱚᱢ ᱵᱮᱥᱤ 50,000᱾
ᱜᱚᱱᱤᱛ ᱥᱟᱶ ᱨᱟᱹᱥᱠᱟᱹ
ᱱᱚᱶᱟ ᱠᱚ ᱯᱩᱭᱞᱩ ᱟᱯᱮ ᱛᱮ ᱠᱩᱨᱩᱢᱩᱴᱩ ᱯᱮ᱾ ᱢᱤᱫ ᱢᱤᱫ ᱥᱚᱢᱟᱫᱷᱟᱱ ᱫᱚ ᱩᱠᱩ ᱢᱮᱱᱟᱜ-ᱟ; ᱛᱮᱭᱟᱨ ᱦᱩᱭ ᱠᱟᱛᱮ ᱡᱷᱤᱡᱽ ᱯᱮ᱾
ᱵᱟᱨ ᱜᱟᱛᱮ ᱠᱤᱱ ᱱᱤᱭᱟᱭ ᱠᱷᱮᱞᱜᱚᱱᱤᱛᱱᱤᱭᱟᱭ ᱠᱷᱮᱞᱚᱠᱟ ᱠᱷᱮᱞ ᱨᱮ ᱡᱟᱦᱟᱸᱱ ᱥᱮᱫ ᱦᱚᱸ ᱵᱟᱲᱛᱤ ᱵᱟᱹᱱᱩᱜ-ᱟ: ᱡᱚᱛᱚ ᱵᱟᱡᱤ ᱨᱮᱭᱟᱜ ᱟᱸᱫᱟᱡᱽ ᱜᱚᱱᱚᱝ ᱡᱤᱨᱚ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱮᱭᱟᱜ 20 ᱫᱟᱣ ᱠᱤᱱ ᱠᱷᱮᱞᱟ, ᱠᱚᱭᱮᱱ ᱴᱚᱥ ᱥᱮ ᱡᱤᱨᱚᱪᱟᱠᱟᱡᱤᱨᱚᱢᱤᱫᱜᱮ ᱦᱟᱹᱨᱭᱟᱹᱲ ᱠᱷᱟᱱᱟ ᱡᱟᱦᱟᱸ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ, ᱰᱚᱡᱮᱱ ᱟᱨᱵᱟᱝ ᱠᱚᱞᱚᱢ ᱵᱟᱡᱤ ᱵᱟᱭ ᱠᱚᱵᱷᱟᱨᱟ; ᱠᱮᱥᱤᱱᱳ ᱵᱟᱲᱛᱤ ᱨᱮᱭᱟᱜ ᱢᱩᱞ᱾ ᱮᱴᱟᱜ ᱧᱩᱛᱩᱢ: ᱥᱤᱝᱜᱚᱞ ᱡᱤᱨᱚ, 0᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱨᱩᱣᱟᱹᱲ ᱥᱟᱶ ᱟᱨᱟᱜᱵᱟᱡᱤᱟᱨᱟᱜ18 ᱟᱨᱟᱜ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱨᱩᱡᱽ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ → ᱵᱤᱨᱩᱫᱷ ᱦᱮᱸᱫᱮᱵᱟᱡᱤᱦᱮᱸᱫᱮ18 ᱦᱮᱸᱫᱮ ᱮᱞ ᱨᱮ ᱥᱚᱢᱟᱱ ᱴᱟᱠᱟ ᱵᱟᱡᱤ᱾ ᱯᱷᱨᱮᱧᱪ ᱨᱮ: ᱱᱣᱟᱨ᱾ᱯᱩᱨᱟᱹ ᱯᱟᱲᱦᱟᱣ →, ᱟᱨ ᱪᱟᱞᱟᱣ ᱞᱮᱠᱷᱟ ᱠᱤᱱ ᱫᱚᱦᱚᱭᱟ᱾ ᱡᱚᱛᱚᱭ ᱚᱠᱛᱟ ᱫᱟᱣ ᱦᱟᱹᱵᱤᱡ ᱞᱟᱦᱟ ᱨᱮ ᱛᱟᱦᱮᱸᱭᱟ ᱚᱱᱟ ᱞᱮᱠᱷᱟ ᱯᱮ (ᱵᱟᱨᱟᱵᱟᱨ ᱫᱚ ᱡᱟᱦᱟᱸᱭ ᱞᱟᱦᱟ ᱨᱮ ᱞᱟᱦᱟ ᱛᱟᱦᱮᱸᱠᱟᱱᱟ ᱩᱱᱤᱭᱟᱜ ᱞᱮᱠᱷᱟᱚᱜ-ᱟ)᱾ ᱚᱠᱟ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱵᱮᱥᱤ: ᱞᱟᱦᱟ ᱫᱚ 10 ᱫᱟᱣ ᱨᱮ 10 ᱦᱟᱹᱴᱤᱧᱚᱜ-ᱟ, ᱥᱮ ᱢᱤᱫ ᱜᱟᱛᱮ ᱡᱚᱛᱚ 20 ᱨᱮ ᱞᱟᱦᱟ ᱨᱮ ᱛᱟᱦᱮᱸᱭᱟ?
ᱥᱚᱢᱟᱫᱷᱟᱱ ᱩᱫᱩᱜ
ᱛᱮᱞᱟ ᱢᱤᱫ ᱜᱟᱛᱮ ᱡᱚᱛᱚ 20 ᱫᱟᱣ ᱞᱟᱦᱟ ᱨᱮ ᱛᱟᱦᱮᱸ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱟᱹᱰᱤ ᱵᱮᱥᱤ: 35.2%, ᱡᱟᱦᱟᱸᱭ ᱜᱟᱛᱮ ᱦᱚᱸ ᱞᱮᱠᱷᱟ ᱠᱟᱛᱮ, ᱥᱚᱢᱟᱱ 10 ᱨᱮ 10 ᱨᱮᱭᱟᱜ 6.1% ᱥᱟᱶ ᱛᱩᱞᱟᱹᱣ ᱠᱟᱛᱮ᱾
ᱱᱤᱭᱟᱭ ᱪᱟᱞᱟᱣ ᱞᱮᱠᱷᱟ 2k ᱫᱟᱣ ᱛᱟᱭᱚᱢ ᱵᱟᱨᱟᱵᱟᱨ ᱛᱟᱦᱮᱸ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ u = C(2k, k)/2²ᵏ: 10 ᱫᱟᱣ ᱛᱟᱭᱚᱢ 0.246 ᱟᱨ 20 ᱛᱟᱭᱚᱢ 0.176᱾ ᱢᱤᱫ ᱢᱟᱨᱮ ᱨᱮᱡᱟᱞᱴ, ᱟᱨᱠ-ᱥᱟᱭᱤᱱ ᱱᱤᱭᱚᱢ, ᱢᱮᱱᱟᱭ ᱡᱮ ᱢᱤᱫ ᱧᱩᱛᱩᱢ ᱟᱠᱟᱱ ᱜᱟᱛᱮ 2n ᱫᱟᱣ ᱠᱷᱚᱱ ᱴᱷᱤᱠ 2k ᱫᱟᱣ ᱞᱟᱦᱟ ᱨᱮ ᱛᱟᱦᱮᱸ ᱨᱮᱭᱟᱜ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱫᱚ u(2k) × u(2n − 2k)᱾
ᱡᱚᱛᱚ 20 ᱞᱟᱦᱟ ᱨᱮ: ᱡᱚᱛᱚ ᱜᱟᱛᱮ ᱞᱟᱹᱜᱤᱫ u(20) × u(0) = 0.176, ᱡᱟᱦᱟᱸᱭ ᱦᱚᱸ ᱞᱟᱹᱜᱤᱫ 35.2%᱾ ᱥᱚᱢᱟᱱ ᱦᱟᱹᱴᱤᱧ: u(10) × u(10) = 0.246² = 6.1%, ᱡᱚᱛᱚ ᱠᱷᱚᱱ ᱠᱚᱢ ᱥᱚᱢᱵᱷᱟᱵᱱᱟ ᱦᱟᱹᱴᱤᱧ᱾
ᱚᱱᱟᱛᱮ ᱱᱤᱭᱟᱭ ᱠᱷᱮᱞ ᱨᱮ ᱞᱟᱦᱟ ᱫᱚ ᱠᱚᱢ ᱜᱮ ᱵᱚᱫᱚᱞᱚᱜ-ᱟ᱾ ᱡᱟᱦᱟᱸ ᱠᱷᱮᱞᱚᱸᱰ ᱜᱚᱴᱟ ᱟᱭᱩᱵ ᱞᱟᱦᱟ ᱨᱮ ᱥᱮ ᱛᱟᱭᱚᱢ ᱨᱮ ᱛᱟᱦᱮᱸᱠᱟᱱᱟᱭ, ᱩᱱᱤ ᱫᱚ ᱪᱮᱫ ᱦᱚᱸ ᱵᱷᱤᱱ ᱵᱟᱭ ᱧᱮᱞ ᱟᱠᱟᱫᱟ, ᱟᱨ ᱚᱱᱟ ᱫᱚ ᱪᱟᱠᱟ ᱥᱮ ᱫᱟᱠᱷᱭᱟᱹ ᱵᱟᱵᱚᱛ ᱪᱮᱫ ᱦᱚᱸ ᱵᱟᱝ ᱢᱮᱱᱟ᱾ ᱮᱯᱥᱴᱟᱭᱤᱱ (Epstein, 2013) ᱡᱮᱞᱮᱧ ᱠᱷᱮᱞ ᱞᱟᱹᱜᱤᱫ ᱚᱱᱟ ᱜᱮ ᱱᱤᱭᱚᱢ ᱮ ᱮᱢ ᱟᱠᱟᱫᱟ: ᱟᱫᱷᱟ ᱚᱠᱛᱚ ᱵᱷᱟᱜᱽ ᱢᱮᱱᱟᱜ ᱫᱷᱟᱨᱮ ᱠᱷᱮᱞ ᱨᱮᱭᱟᱜ 85% ᱠᱷᱚᱱ ᱵᱮᱥᱤ ᱚᱠᱛᱚ ᱞᱟᱦᱟ ᱨᱮ ᱛᱟᱦᱮᱸᱭᱟ᱾
ᱞᱟᱸᱫᱟ ᱞᱟᱹᱜᱤᱫ ᱠᱚᱢᱤᱠ
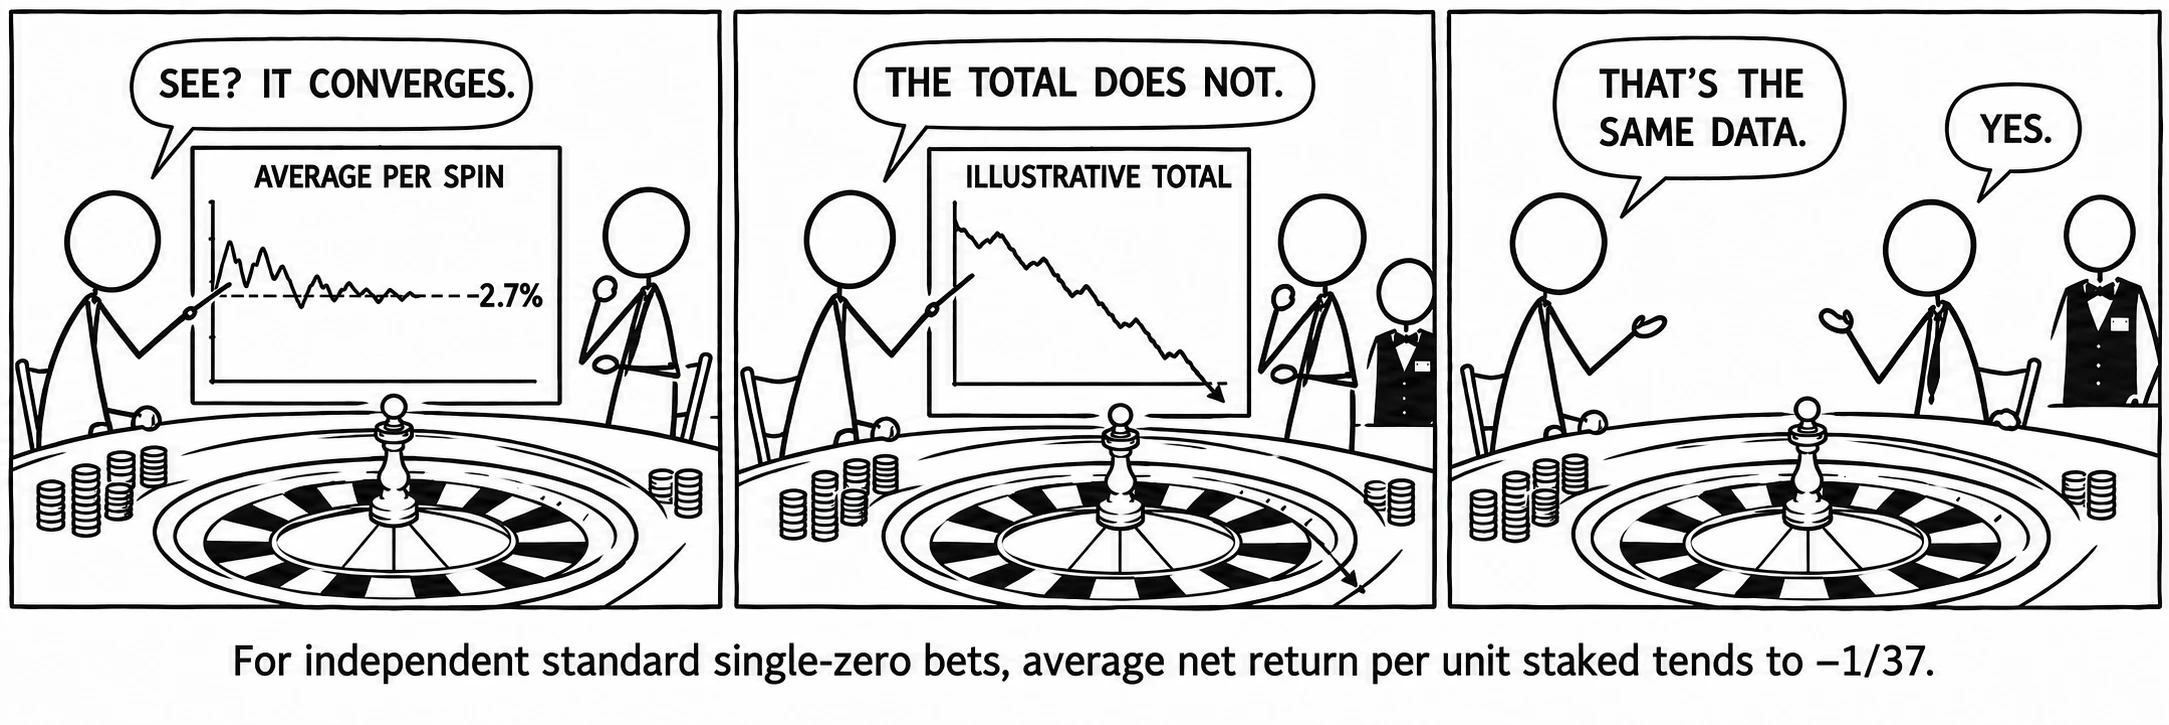
ᱟᱣᱥᱚᱛ ᱫᱚ ᱥᱮᱴᱮᱨᱚᱜ-ᱟ᱾ ᱡᱚᱛᱚ ᱫᱚ ᱥᱟᱹᱝᱜᱤᱧ ᱜᱮ ᱪᱟᱞᱟᱜ-ᱟ᱾
ᱯᱷᱮᱰᱟᱛ
- Bernoulli, J. Ars Conjectandi.
- Feller, W. An Introduction to Probability Theory and Its Applications, Vol. 1.